Il paradosso fiscale che può far saltare il sistema
Pochi contribuenti sostengono il Paese, mentre sommerso e redditi bassi crescono.
Il prof. Alberto Brambilla, Presidente del Centro Studi e Ricerche Itinerari Previdenziali, il 24 settembre 2026 ha pubblicato le slides che riguardano le dichiarazioni dei redditi 2024 IRPEF e le altre imposte dirette e indirette per importi, tipologia di contribuenti e territori negli ultimi 17 anni, scaricabili al seguente link https://www.itinerariprevidenziali.it/wp-content/uploads/2026/09/Slide-Prof.-Brambilla-Tredicesima-indagine-IRPEF.pdf
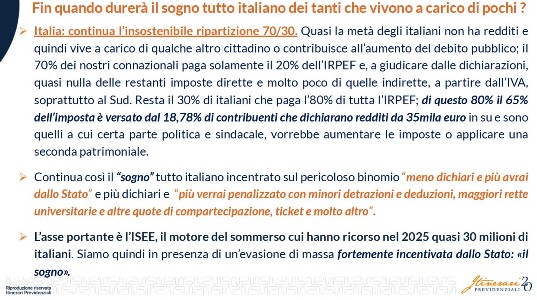
Pubblico una slide che è riassuntiva della situazione, non più sopportabile e che quindi richiede interventi urgenti da parte del Governo perché se quel 30% di contribuenti italiani ,che paga per tutti gli altri , un bel giorno si ribella, il sistema Italia salta in aria.
E veniamo alla situazione reddituale dell’avvocatura italiana.
Dai numeri dell’attuaria interna di Cassa Forense, dott.ssa Giovanna Biancofiore, per il 2025 abbiamo questa situazione: 228.641 avvocati in totale di cui 106.655 sono donne e 121.986 sono uomini, di cui 211.464 iscritti attivi e 17.177 pensionati attivi.
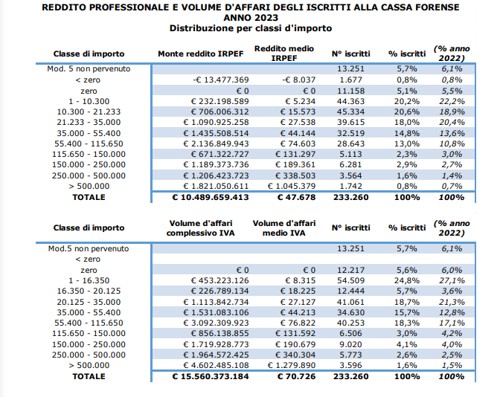
Dalla Tabella 5 risulta in primis che, un numero non trascurabile di iscritti agli Albi ( non invia il modello 5 e si rende invisibile vale a DIRE 13.251 AVVOCATI mia aggiunta) non ha ricavato nulla dallo svolgimento della propria attività professionale ed ha pertanto dichiarato reddito professionale pari o inferiore a zero, questi costituiscono il 5,3% degli iscritti, pari a 12.136 professionisti; 53.249 professionisti, invece, pari al 25% dei dichiaranti, hanno prodotto un reddito professionale inferiore al limite stabilito per accedere ad agevolazioni contributive (pari a euro 10.300). Infine, il 45,6% circa ha dichiarato un reddito inferiore a euro 22.367, valore entro il quale è comunque dovuto un contributo minimo indipendente dal reddito prodotto. Numero più contenuto è invece rappresentato da coloro che dichiarano redditi superiori al tetto contributivo di 121.900 euro, sono stati pari a 17.197 (16.700 lo scorso anno) professionisti circa il 7,9% degli iscritti (7,6% lo scorso anno).” (I numeri dell’avvocatura al 2025, 1/2026 di Giovanna Biancofiore)
Ne consegue che se quel 7,9% dell’Avvocatura si rende conto della situazione e si ribella, il sistema previdenziale forense salta in aria.
Si deve, allora, affrontare, il problema del sommerso:
“Il sommerso italiano si compone di tre ingranaggi, e non pesano tutti allo stesso modo
- 108,2 miliardi di euro (+21,6% dal 2019) da sottodichiarazione: imprese, professionisti e lavoratori autonomi che dichiarano al fisco meno di quanto guadagnano davvero, evadendo imposte su produzione, redditi e Iva;
- 77,2 miliardi di euro (+4% dal 2019) da lavoro irregolare, cioè rapporti di lavoro non registrati o solo in parte dichiarati;
- 12,2 miliardi di euro da altre componenti: affitti in nero e mance non dichiarate in ristorazione, alberghi e servizi alla persona, sostanzialmente stabili nel periodo.
Il messaggio è chiaro: la crescita del sommerso italiano è trainata sempre più dalla sottodichiarazione dei redditi, più che dal solo lavoro nero.” (Fonte: Focus Censis Confcooperative del 25 settembre 2026).
Ogni uno faccia le proprie valutazioni, ma anche per il mondo dell’avvocatura la situazione è insostenibile.
Altre Notizie della sezione
Legge elettorale, Meloni sfida i suoi
25 Settembre 2026Franchi tiratori, preferenze e tensioni nei gruppi: il voto segreto diventa un test politico.
Caro dottor Riello, vede il “diavolo” in chi tutela i diritti ma non l’inferno dentro i Cpr…
24 Settembre 2026La risposta della senatrice di Avs: «La mia famiglia ha pagato a caro prezzo la mia fiducia nelle Istituzioni»
Onorevole Cucchi, i reati a fin di bene non esistono…
24 Settembre 2026L’azione dei magistrati viene ritenuta legittima fin che conviene. si tratta di Un revirement non da poco rispetto alle dichiarazioni passate.