PROFESSIONISTI NEL MIRINO DELLA CGIL
Flat tax fino a 100mila euro e sconto Irpef: la manovra divide il lavoro. Per il sindacato un autonomo da 100mila euro pagherà meno di un dipendente che guadagna la metà.
In evidenza
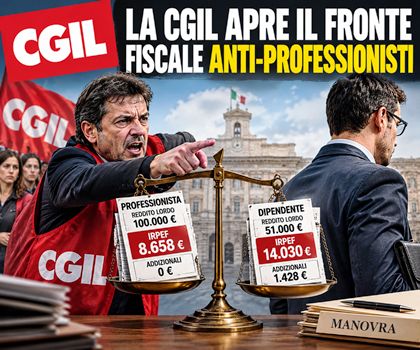
La manovra 2027 apre un nuovo fronte nel conflitto fiscale tra lavoro autonomo e lavoro dipendente. Al centro della polemica ci sono due misure del governo: l’estensione della flat tax per le partite Iva fino a 100mila euro di ricavi e il taglio dell’Irpef per il ceto medio. Due interventi che, secondo i calcoli diffusi dalla Cgil, produrrebbero risultati profondamente diversi per contribuenti con redditi molto distanti. La denuncia del segretario confederale della Cgil, Christian Ferrari, è netta: un professionista con 100mila euro lordi pagherebbe nel 2027 circa 8.658 euro di imposta, mentre un lavoratore dipendente con 51mila euro di reddito lordo arriverebbe a 14.030 euro. Il primo, dunque, verserebbe meno Irpef pur dichiarando quasi il doppio del reddito. A questo si aggiungerebbe, secondo la ricostruzione sindacale, il diverso trattamento delle addizionali regionali e comunali: nessun prelievo per il contribuente considerato nell’esempio, contro una spesa media di 1.428 euro per il dipendente. Sono cifre che alimentano una questione politica destinata a pesare durante l’esame parlamentare della legge di Bilancio: chi deve beneficiare maggiormente degli sgravi fiscali e quale rapporto deve esistere tra il prelievo sul lavoro autonomo e quello sulle retribuzioni?
Il Consiglio dei ministri ha approvato una manovra da circa 26 miliardi di euro. Tra gli interventi fiscali figura l’estensione dell’aliquota Irpef del 33% fino a 55mila euro, con un beneficio massimo stimato in circa 500 euro annui per i contribuenti interessati. Parallelamente, il governo ha deciso di ampliare da 85mila a 100mila euro la soglia di ricavi e compensi per l’accesso al regime forfettario, che prevede un’imposta sostitutiva del 15%, ridotta al 5% per le nuove attività in possesso dei requisiti. <Cite refs={[“turn165336search1″,”turn165336news34”]}/> Il punto è che i due interventi non operano nello stesso modo. Il taglio Irpef alleggerisce il prelievo ordinario entro i limiti previsti dalla legge; il regime forfettario, invece, consente ai contribuenti che possiedono i requisiti di determinare il reddito imponibile secondo coefficienti di redditività e di applicare un’imposta sostitutiva. Non si tratta, quindi, di due agevolazioni perfettamente sovrapponibili. C’è inoltre una precisazione decisiva: 100mila euro di ricavi o compensi non equivalgono a 100mila euro di reddito imponibile. Nel regime forfettario la base imponibile dipende dal coefficiente previsto per la specifica attività e dai contributi previdenziali deducibili. Il confronto della Cgil è politicamente significativo, ma per essere valutato correttamente richiede di conoscere tutte le ipotesi utilizzate nel calcolo, comprese la situazione previdenziale e le eventuali detrazioni. Resta però la questione distributiva sollevata dal sindacato: la combinazione delle due misure può produrre differenze ampie tra contribuenti, anche quando il reddito dichiarato dal dipendente è sensibilmente inferiore ai ricavi del professionista.
Il confronto si allarga alla fiscalità locale. Le addizionali regionali e comunali costituiscono una componente del prelievo sui redditi delle persone fisiche e contribuiscono al finanziamento dei servizi pubblici territoriali. Il loro importo effettivo varia in funzione della regione, del comune e delle regole applicabili al singolo contribuente. Per questo, il dato medio di 1.428 euro indicato dalla Cgil non può essere automaticamente attribuito a ogni lavoratore dipendente. Allo stesso modo, il trattamento del contribuente in regime forfettario va verificato alla luce della disciplina fiscale applicabile e della specifica situazione reddituale. Il regime forfettario prevede infatti un’imposta sostitutiva che esclude l’applicazione dell’Irpef ordinaria e delle relative addizionali sul reddito assoggettato a tale regime. <Cite refs={[“turn193389search2″,”turn193389search5”]}/> Il confronto proposto da Ferrari mette tuttavia in evidenza un tema che la manovra non può eludere: il rapporto tra agevolazioni nazionali, prelievo territoriale e finanziamento dei servizi pubblici.
L’esecutivo sostiene l’allargamento del regime agevolato come strumento di sostegno alle partite Iva e alle attività di dimensioni contenute. La scelta si inserisce in una strategia fiscale che punta a ridurre il carico su specifiche fasce di contribuenti, ma che apre interrogativi sull’equità complessiva del sistema. La Cgil concentra invece la contestazione sulla disparità tra redditi da lavoro dipendente e lavoro autonomo. Il rischio, nella lettura sindacale, è che il taglio fiscale per il ceto medio finisca per risultare modesto rispetto ai vantaggi riconosciuti ad alcune categorie di autonomi. Il problema non riguarda soltanto la cifra risparmiata dal singolo contribuente, ma anche il principio che dovrebbe orientare la distribuzione del carico fiscale. La discussione dovrà comunque tenere conto delle differenze tra reddito lordo, ricavi, reddito imponibile e imposta effettivamente dovuta. Un confronto serio non può ignorare costi professionali, contributi previdenziali, detrazioni e regimi fiscali differenti. Ma neppure queste differenze cancellano la domanda politica posta dalla denuncia sindacale.
La polemica coinvolge anche il mondo professionale. Il presidente di Confprofessioni, Marco Natali, ha espresso riserve sul rischio che il vantaggio fiscale individuale possa scoraggiare le aggregazioni e le società tra professionisti. <Cite refs={[“turn193389search6”]}/> Un ulteriore elemento di discussione, dunque, riguarda la scelta tra agevolare il singolo titolare di partita Iva e favorire la crescita degli studi organizzati, delle strutture associate e delle società professionali. La manovra, destinata all’esame del Parlamento, mette così in evidenza una questione che la maggioranza dovrà affrontare: alleggerire il prelievo senza accentuare la distanza tra chi lavora con una busta paga e chi opera con una partita Iva. Perché il consenso a una riduzione delle tasse dipende anche da come vengono distribuiti i benefici e dalla percezione che il sistema tratti in modo equo contribuenti con capacità economiche comparabili. La denuncia della Cgil porta il tema al centro del dibattito sulla legge di Bilancio. Il governo dovrà spiegare non soltanto quanto intende far risparmiare, ma anche perché il risparmio venga distribuito in questo modo.
Alla Cgil replica Andrea De Bertoldi (deputato del gruppo LCD-Lega) con un focus specifico sulla crescita delle tutele per il lavoro autonomo e professionale.
I punti chiave delle misure proposte riguardano:
- Estensione della Flat Tax alle aggregazioni: L’obiettivo principale è estendere il regime forfettario (la cosiddetta tassa piatta) anche ai professionisti che decidono di associarsi, costituire Società tra Professionisti (STP) o dare vita ad altre forme di aggregazione.
- Superamento delle barriere alla crescita: Attualmente il regime forfettario è un punto di riferimento per i giovani a partita Iva, ma rischia di disincentivare la crescita dimensionale per paura di perdere i benefici fiscali. La proposta mira a permettere a chi “fa squadra” di sfruttare le economie di scala senza subire penalizzazioni fiscali.
- Tutele e responsabilità per i professionisti: In sede emendativa l’impegno si estende anche al bilanciamento dei rischi e delle responsabilità civili (in particolare per le categorie tecniche), limitando ad esempio le ricadute patrimoniali sugli eredi e ridefinendo l’efficacia delle polizze assicurative.
Secondo il deputato, l’introduzione di queste modifiche punta a offrire risposte concrete a lavoratori, partite Iva e giovani professionisti, incentivando l’aggregazione e la competitività degli studi strutturati.
Altre Notizie della sezione
NO VAX SALVI, EROI TRADITI
29 Ottobre 2026Il presidente della Repubblica non cita la norma sul reintegro dei medici radiati, ma il messaggio è inequivocabile.

SANITÀ, MATTARELLA NON BASTA: SERVONO SOLDI
28 Ottobre 2026Di Silverio Anaao: subito nella manovra economica per i professionisti del Ssn.
I PENALISTI TENTANO DI DISINNESCARE LE POLEMICHE.
27 Ottobre 2026Capra e De Sanctis: «Nessuna epurazione, ma le carriere separate sono nel nostro Dna». Su 14 contributi congressuali soltanto due indicano la riforma tra le priorità: gli altri puntano su difesa, professione e giustizia quotidiana.