Crans Montana, l’Italia si costituisce parte civile nel procedimento penale
La decisione è motivata dal danno diretto arrecato al patrimonio dello Stato italiano a causa delle ingenti risorse mobilitate dal Servizio nazionale della Protezione civile.
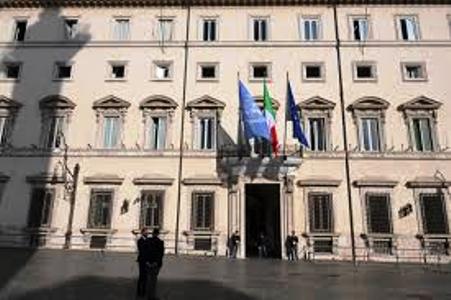
La Presidenza del Consiglio dei ministri, tramite l’Avvocatura Generale dello Stato, che a sua volta ha delegato uno studio legale elvetico, ha depositato l’atto di costituzione di parte civile della Repubblica Italiana nel procedimento penale relativo all’incendio avvenuto a Crans-Montana tra il 31 dicembre 2025 e il 1° gennaio 2026. Lo rende noto un comunicato di palazzo Chigi. La decisione, si legge, “è motivata dal danno diretto arrecato al patrimonio dello Stato italiano a causa delle ingenti risorse mobilitate dal Servizio nazionale della Protezione civile per l’assistenza medica, psicologica e logistica ai connazionali coinvolti.
Sotto il profilo delle responsabilità, il documento di costituzione di parte civile evidenzia come il coinvolgimento delle autorità locali nella genesi dell’evento sia considerato estremamente verosimile, giustificando la ferma richiesta di ristoro contro tutti i soggetti civilmente responsabili”. Il Governo italiano “continuerà ad assicurare il massimo impegno nel monitorare ogni fase del procedimento giudiziario in Svizzera, garantendo un’informazione costante e trasparente sulle proprie iniziative e confermando il pieno e ininterrotto supporto alle famiglie delle vittime e ai feriti, affinché sia fatta piena luce sulle responsabilità e sia resa giustizia per il grave danno subito dalla comunità nazionale”.
Altre Notizie della sezione
Remo Morzenti Pellegrini presidente dell’Anac
19 Novembre 2026Ieri la nomina del Consiglio dei ministri.
Ddl antisemitismo ok in via definitiva con 147 sì
18 Novembre 2026Il Pd si spacca. Passa la definizione IHRA, ma resta aperto il nodo della libertà di critica a Israele
l codice tributo per il differenziale da cessione dei crediti d’imposta
18 Novembre 2026Istituito il codice tributo per il versamento, mediante modello F24, dell'imposta sostitutiva sui differenziali positivi derivanti dalla cessione o dalla compensazione di crediti d'imposta agevolativi (AdE - Risoluzione 13 novembre 2026, n. 45/E).