Gli strumenti deflattivi del contenzioso tributario
La Fondazione Studi Consulenti del Lavoro, con la circolare n.10/2019, analizza i principali istituti deflattivi di questo tipo di contenzioso, utilizzando l'Agenzia delle Entrate come autorità fiscale di riferimento.
Il contribuente, che dopo aver ricevuto la notifica di un atto di contestazione di violazioni tributarie, un provvedimento di irrogazione di sanzioni, un avviso di accertamento o di rettifica e liquidazione dell’imposta di registro, può accedere all’istituto della definizione agevolata delle sanzioni amministrative. L’ordinamento giuridico italiano ha previsto diversi strumenti deflattivi del contenzioso tributario con cui definire la contestazione, mediante precise modalità e al ricorrere di determinati presupposti, evitando così inutili e logoranti contenziosi. La Fondazione Studi Consulenti del Lavoro, con la circolare n.10/2019, analizza i principali istituti deflattivi di questo tipo di contenzioso, utilizzando l’Agenzia delle Entrate come autorità fiscale di riferimento. Dopo aver definito le diverse tipologie di sanzione amministrativa, ci si sofferma sull’istanza di annullamento, totale o parziale, dell’atto che il contribuente può presentare all’Amministrazione finanziaria; sul procedimento di accertamento con adesione; sull’acquiescenza all’atto impositivo; sulla procedura di reclamo/mediazione tributaria e su come effettuare la conciliazione giudiziale.
Altre Notizie della sezione
Conte sfida Schlein: sull’Ucraina il campo largo rischia di saltare
14 Settembre 2026M5S contro le armi a Kiev, Pd per sostegno e negoziato europeo.

Crisi scongiurata al fotofinish
11 Settembre 2026La maggioranza si ricompatta sulla legge elettorale.
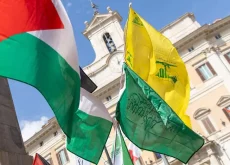
Frena il voto sul ddl antisemitismo in commissione, ma tra 20 giorni va in aula
10 Settembre 2026Il testo mette in difficoltà il Pd. Polemica sui vessilli Hezbollah e Hamas in piazza