Pensioni, il futuro taglia gli assegni
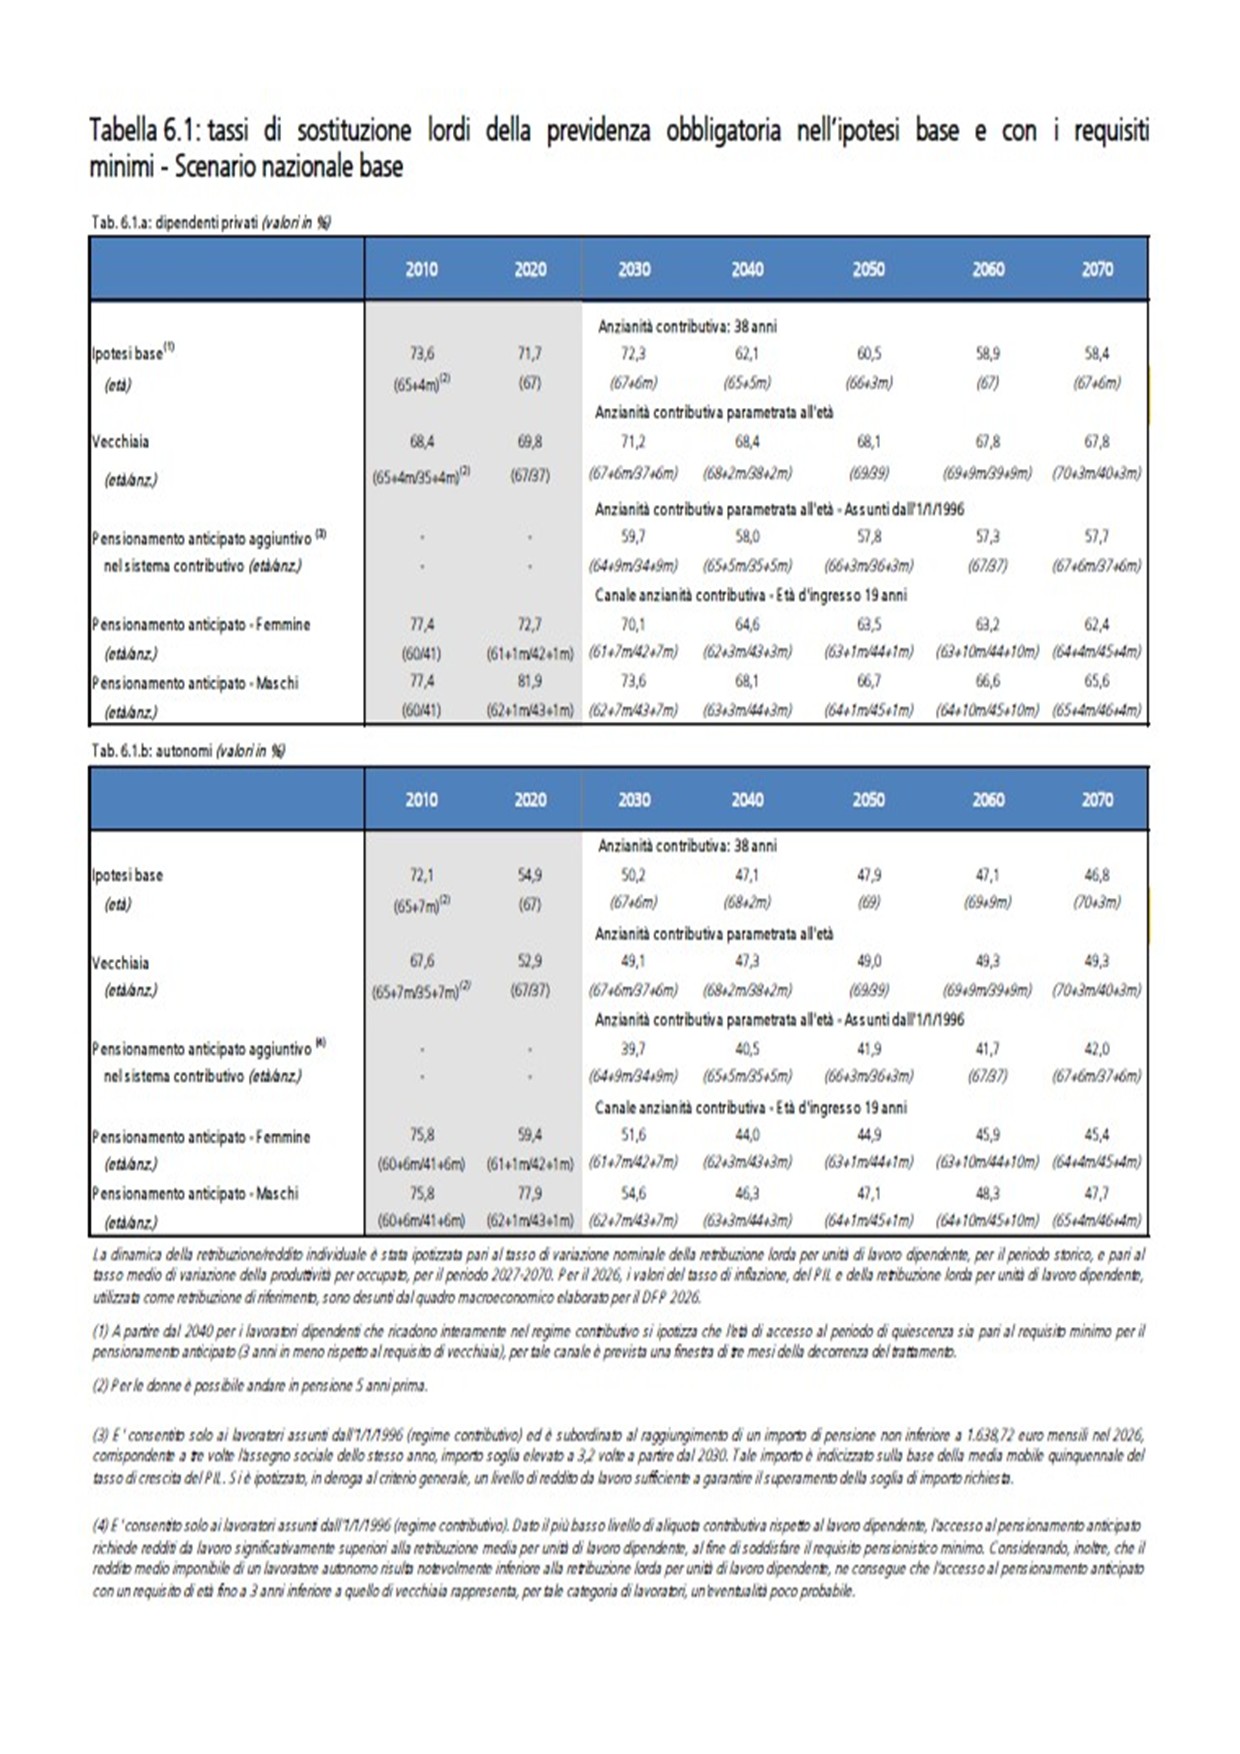
Nel 2070 il tasso di sostituzione dei dipendenti scenderà al 58,4% e per gli autonomi al 46,8%.
In evidenza
Il MEF ha presentato il Rapporto n. 27 che contiene le previsioni elaborate con i modelli della Ragioneria Generale dello Stato aggiornati al 2026.
Il Report n. 27 è agevolmente scaricabile dal sito del MEF.
Vale la pena di soffermarsi sul capitolo 6 – tassi di sostituzione del sistema pensionistico pubblico e complementare.
“6.1 Premessa
Sulla base di diverse ipotesi di carriera lavorativa e di età al pensionamento, il capitolo fornisce, per l’intero periodo di previsione, un’analisi dei tassi di sostituzione del sistema pensionistico obbligatorio e, inoltre, una valutazione del contributo aggiuntivo al reddito degli anziani che potrà derivare dalla previdenza complementare.
Il tasso di sostituzione lordo esprime il rapporto fra l’importo annuo della prima rata di pensione e l’importo annuo dell’ultima retribuzione (o reddito da lavoro). Così definito, l’indicatore misura la variazione del reddito lordo del lavoratore nel passaggio dalla fase attiva a quella di quiescenza. A parità di carriera lavorativa, esso riflette le differenze legate alle diverse modalità di calcolo della pensione.
Il tasso di sostituzione lordo non è un indicatore completo di adeguatezza delle prestazioni. Tale funzione è affidata, in particolare, al tasso di sostituzione netto, il quale viene calcolato esprimendo sia la pensione sia la retribuzione al netto del prelievo contributivo e fiscale. In particolare, il tasso di sostituzione netto misura di quanto il reddito disponibile di un lavoratore si modifica a seguito del pensionamento. Pertanto, esso riflette sia le regole di calcolo della pensione che gli effetti distributivi della normativa fiscale e contributiva. In ragione della progressività dell’imposta sul reddito personale e del fatto che l’aliquota contributiva a carico del lavoratore grava sulla retribuzione e non sull’importo della pensione, il tasso di sostituzione netto risulta significativamente superiore a quello lordo, a parità di ogni altra condizione.
Il calcolo dei tassi di sostituzione è stato effettuato sulla base dei parametri demografici e macroeconomici sottostanti agli scenari di previsione definiti in ambito nazionale ed europeo. In particolare, lo scenario nazionale base fa riferimento alla previsione demografica prodotta da Istat con base 2024.
Sul versante normativo, la derivazione dei tassi di sostituzione include gli effetti della legge di bilancio 2026 (legge n. 199 del 2025), la quale ha rimodulato l’assetto dell’imposta sul reddito delle persone fisiche (IRPEF), riducendo di due punti percentuali l’aliquota applicabile allo scaglione di reddito compreso tra 28 mila e 50 mila euro, e disponendo altresì un meccanismo correttivo finalizzato ad annullare il vantaggio fiscale nei confronti dei contribuenti il cui reddito complessivo superi la soglia di 200 mila euro.
Sul versante pensionistico, la legge n. 199 del 2025 prevede la riduzione, per il solo anno 2027, dell’incremento dei requisiti di accesso al sistema pensionistico da tre mesi a un mese confermando dal 2028 la dimensione dell’adeguamento dei medesimi requisiti come stabilita dal decreto direttoriale del 19 dicembre 2025, che ha determinato, sulla base dei dati resi disponibili dall’Istat e di quanto previsto dalla normativa vigente, tale adeguamento nella misura di tre mesi a decorrere dal 1° gennaio 2027, nonché l’esonero dall’applicazione di tale adeguamento dal 2027 per i lavoratori dipendenti addetti ad attività usuranti o gravose.
Sul fronte della previdenza complementare, la legge di bilancio 2026 introduce alcune modifiche alla disciplina recata dal decreto legislativo n. 252 del 2005. In particolare, si dispone l’innalzamento del limite annuo di deducibilità fiscale dei contributi versati alle forme pensionistiche complementari, che passa da 5.164,57 euro a 5.300 euro. Si introducono ulteriori opzioni per l’erogazione delle prestazioni pensionistiche nelle forme a contribuzione definita188. La stessa legge di bilancio interviene inoltre sul meccanismo di adesione per i lavoratori di prima assunzione a decorrere dal 1° luglio 2026, prevedendo l’adesione automatica alla previdenza complementare salvo diversa manifestazione di volontà da esprimere entro sessanta giorni dalla data di assunzione, termine entro il quale può manifestare differente volontà in merito alla destinazione del TFR ad altra forma di previdenza complementare liberamente scelta ovvero optare per il mantenimento del TFR secondo il regime di cui all’articolo 2120 del codice civile. Si prevede inoltre, decorsi almeno due anni di permanenza nella forma pensionistica prescelta, la possibilità di trasferire la posizione individuale maturata verso altra forma pensionistica complementare, mantenendo il diritto alla contribuzione datoriale.
I risultati riportati nelle tavole fanno riferimento alla figura tipo che, nel caso base, accede al pensionamento una volta maturati 38 anni di contributi. Vengono inoltre analizzati i casi di accesso al pensionamento alla maturazione dei requisiti per la pensione di vecchiaia o per la pensione anticipata.
Infine, per quanto riguarda i parametri di calcolo della pensione complementare, si tiene conto del fatto che la legge n. 124 del 2017 è intervenuta dando la possibilità ad accordi e contratti collettivi di definire una minima quota del trattamento di fine rapporto (TFR) maturando, fermo restando che in assenza di tale definizione il conferimento in caso di adesione è totale.
Le scelte metodologiche concernenti il calcolo dei tassi di sostituzione, nelle diverse accezioni presentate, sono in linea con quelle concordate a livello europeo nell’ambito dell’attività del Sottogruppo sugli indicatori costituito presso il Comitato di Protezione Sociale (Social Protection Committee – Indicator Subgroup).
La derivazione dei tassi di sostituzione è stata effettuata applicando la revisione periodica dei coefficienti di trasformazione, secondo quanto disposto dalla legge n. 247 del 2007, come modificata dal decreto-legge n. 201 del 2011 e dalla legge n. 205 del 2017 in merito alla periodicità della revisione. Con decorrenza 2025, la revisione dei coefficienti di trasformazione è stata adottata con decreto direttoriale del 20 novembre 2024 pubblicato nella Gazzetta Ufficiale n. 35 del 12 febbraio 2025. Inoltre, come in precedenza evidenziato, l’adeguamento dei requisiti di accesso al pensionamento avente decorrenza 2027, quantificato in tre mesi e adottato con decreto direttoriale del 19 dicembre 2025 pubblicato nella Gazzetta Ufficiale n. 301 del 30 dicembre 2025, è stato successivamente modificato dalla legge n. 199 del 2025, la quale ha disposto, limitatamente all’anno 2027, la riduzione dell’incremento da tre mesi a un mese.
6.2 L’adeguatezza delle prestazioni e le proprietà distributive del sistema
L’adeguatezza delle prestazioni e la sostenibilità finanziaria devono essere analizzati congiuntamente: i sistemi pensionistici non sostenibili sul piano finanziario non sono in grado di garantire, nel medio e lungo periodo, il livello delle prestazioni e i requisiti di accesso al pensionamento indicati dalla legislazione vigente. Allo stesso tempo, la sostenibilità finanziaria, perseguita senza tenere conto di un adeguato livello delle prestazioni, potrebbe determinare complessi effetti sociali, rendendo inevitabili successive revisioni del quadro normativo e interventi di sostegno a favore delle posizioni economicamente più deboli.
Non a caso, l’adeguatezza delle prestazioni, assieme alla sostenibilità finanziaria e alla modernizzazione, costituiscono requisiti fondamentali di un sistema pensionistico pubblico secondo quanto postulato dal Metodo aperto di coordinamento sulle pensioni definito in ambito europeo.
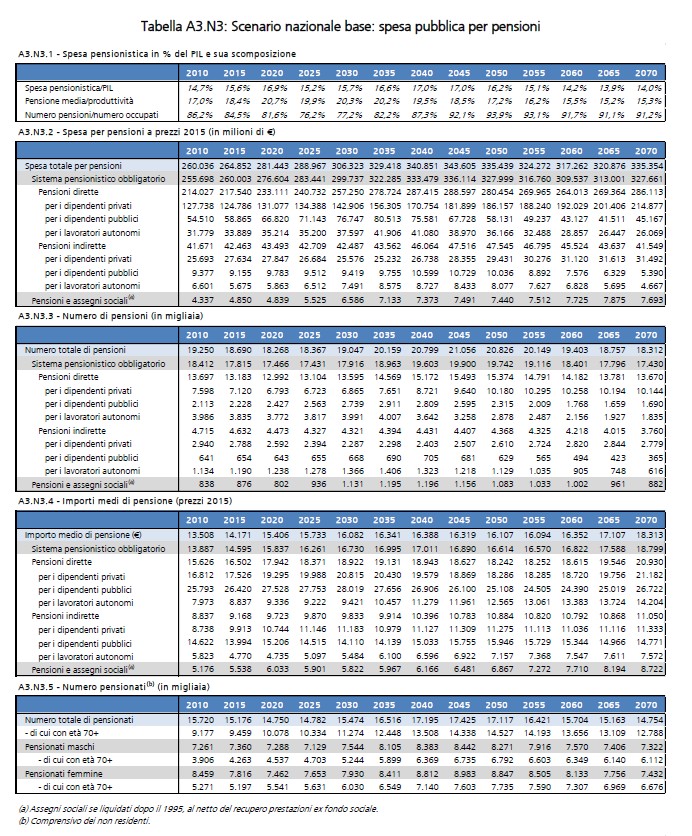
La scomposizione del rapporto fra spesa pensionistica e PIL in sottocomponenti mostra come la pensione media tenda progressivamente a ridursi in rapporto alla produttività del lavoro, con una contrazione del 23 per cento, tra il 2025 e il 2070. La riduzione è imputabile, in gran parte, all’applicazione graduale del sistema di calcolo contributivo e alla possibilità di accesso anticipato al pensionamento nonché alla revisione periodica dei coefficienti di trasformazione (Riquadro 6.1). Tale riduzione sarebbe risultata di gran lunga superiore in assenza degli aumenti dei requisiti di accesso al pensionamento e dell’adeguamento periodico degli stessi rispetto alle variazioni della speranza di vita, come previsto dalla normativa vigente.
L’analisi dell’adeguatezza delle prestazioni non può, tuttavia, derivarsi meccanicamente dall’andamento del rapporto fra pensione media e produttività o, in alternativa, fra pensione media e retribuzione media, assumendo che quest’ultima evolva in linea con la produttività per almeno quattro ragioni:
1) il sistema pensionistico pubblico garantisce l’erogazione di un reddito di ultima istanza a favore dei cittadini oltre una certa età (inizialmente 65 anni, poi anch’essa adeguata nel tempo dal 2013) sprovvisti di mezzi, sotto forma di assegno sociale e maggiorazioni sociali (Appendice 1, lettera D.3);
2) rispetto al precedente sistema retributivo, il sistema di calcolo contributivo produce automaticamente effetti redistributivi a favore delle carriere lavorative piatte;
3) la valutazione dell’adeguatezza delle prestazioni deve basarsi sull’analisi del reddito disponibile, cioè del reddito che residua al netto dell’imposta e del prelievo contributivo, piuttosto che sui redditi lordi;
4) l’andamento del reddito degli anziani non può prescindere da una valutazione del contributo aggiuntivo derivante dallo sviluppo della previdenza complementare.
Tali elementi di valutazione saranno analizzati nei paragrafi successivi.
6.3 I tassi di sostituzione lordi della previdenza obbligatoria: ipotesi base e requisiti minimi
I tassi di sostituzione lordi assicurati dal sistema pensionistico obbligatorio sono stati calcolati per alcune figure tipo definite in funzione delle variabili “discriminanti”, cioè di quelle variabili in grado di generare differenze nei risultati, sulla base dell’assetto normativo-istituzionale vigente. Nel sistema di calcolo retributivo, le variabili discriminanti sono: la dinamica retributiva individuale (carriera) e l’anzianità contributiva. Nel sistema di calcolo contributivo, alle suddette variabili si aggiungono l’età al pensionamento, per via dei differenziali nella speranza di vita impliciti nei coefficienti di trasformazione, e l’aliquota contributiva di computo utilizzata per l’accredito “virtuale” dei contributi utili alla formazione del montante. La formula di calcolo è illustrata nell’Appendice 2, lettera F distintamente per i diversi regimi pensionistici.
Nell’ambito del sistema di calcolo contributivo, i coefficienti di trasformazione sono stati rideterminati con cadenza triennale, fino al 2019, e con cadenza biennale successivamente, secondo quanto previsto dalla normativa vigente. La revisione dei coefficienti di trasformazione è stata effettuata in accordo con l’evoluzione delle probabilità di morte sottostanti allo scenario demografico di riferimento.
In tutte le simulazioni, i tassi di sostituzione sono stati elaborati per due diverse tipologie di lavoratori corrispondenti, rispettivamente, al lavoro dipendente e al lavoro autonomo. Tale scelta è motivata principalmente dalla differente aliquota di computo (33 per cento e 24 per cento, quest’ultima a partire dal 2018) che incide in misura proporzionale sul calcolo dell’importo della pensione lorda. In rappresentanza della prima tipologia, si è scelto un lavoratore iscritto al Fondo Pensioni Lavoratori Dipendenti (FPLD) mentre, in rappresentanza della seconda, un lavoratore autonomo iscritto alla gestione degli artigiani.
Nel periodo di previsione, l’ipotesi base prevede una dinamica retributiva individuale pari al tasso di crescita medio annuo della produttività per occupato, desunto dallo scenario di riferimento.
Per il periodo antecedente, la stessa variabile viene fatta evolvere in linea con i tassi di variazione della retribuzione lorda per unità di lavoro dipendente. Per ragioni di omogeneità di confronto, le stesse ipotesi sono state applicate sia alla figura tipo di lavoratore dipendente che a quella di lavoratore autonomo. Nel paragrafo 6.7 verranno analizzate le differenze derivanti dall’adozione di ipotesi demografiche e macroeconomiche coerenti con lo scenario EPC-WGA baseline.
Per quanto attiene, invece, ai requisiti di età e di contribuzione da assumere come ipotesi base nel calcolo dei tassi di sostituzione, la scelta è più articolata.
Infatti, il requisito di età per l’accesso al pensionamento di vecchiaia e anticipato (quest’ultimo previsto nel solo sistema contributivo come canale aggiuntivo per la pensione anticipata) e il requisito minimo di contribuzione per il conseguimento della pensione anticipata senza il requisito anagrafico variano lungo tutto il periodo di previsione, in funzione delle variazioni della speranza di vita.
Tale assetto normativo rende, pertanto, più complesso contemperare le due principali esigenze conoscitive alla base del calcolo e della prospettazione dei tassi di sostituzione. La prima riguarda la confrontabilità spazio-temporale dei tassi di sostituzione, al fine di evidenziare gli effetti imputabili a differenti schemi pensionistici e all’eventuale contributo della previdenza complementare in relazione al progressivo ampliamento del periodo lavorativo. La seconda esigenza conoscitiva riguarda la rappresentatività dei tassi di sostituzione, cioè la loro rispondenza a comportamenti prevalenti, per quanto concerne, in particolare, l’età e gli anni di contribuzione posseduti al pensionamento. In merito, vale ricordare che, nell’ambito del sistema pensionistico italiano, l’accesso al pensionamento avviene generalmente al raggiungimento dei requisiti minimi, sia nel caso di pensionamento di vecchiaia che di pensionamento anticipato. In prospettiva, tale comportamento risulterà rafforzato per effetto dell’elevamento progressivo dei requisiti minimi di età e di contribuzione in funzione delle variazioni della speranza di vita cui è associata la possibilità di cumulo totale fra pensione e reddito da lavoro, introdotta con decreto-legge n. 112 del 2008.
Nel caso di un lavoratore dipendente iscritto all’assicurazione generale obbligatoria successivamente al 31 dicembre 1995 e che ricade interamente all’interno del regime contributivo, l’età in cui si accede al periodo di quiescenza è stata posta pari al requisito minimo per l’ulteriore canale di pensionamento anticipato, subordinato al requisito anagrafico e pari a tre anni in meno rispetto al requisito di vecchiaia e prevedendo il posticipo di tre mesi della decorrenza del trattamento. Tale canale è subordinato a un requisito contributivo minimo di 20 anni, adeguato in funzione della speranza di vita, e a un importo di pensione non inferiore a circa 1.638,72 euro mensili nel 2026, corrispondente a 3 volte l’assegno sociale dello stesso anno202, rivalutato negli anni successivi con la media mobile quinquennale del PIL nominale, garantendo in ogni caso il valore della soglia per l’assegno sociale dell’anno di riferimento.
Dati i livelli retributivi ipotizzati e l’aliquota contributiva di computo, il requisito complessivo per l’accesso al pensionamento è da ritenersi generalmente soddisfatto in presenza di un’anzianità contributiva di 38 anni.
Diversamente, nella fase transitoria, che interessa i lavoratori assunti prima del 31 dicembre 1995, l’età di pensionamento è stata posta, generalmente, pari al requisito minimo di vecchiaia, non essendo previsto il pensionamento anticipato con requisito anagrafico inferiore di 3 anni, in presenza dell’anzianità contributiva ipotizzata per omogeneità di raffronto.
Alla luce di tali considerazioni, per un lavoratore dipendente del settore privato, la figura rappresentativa sottostante alla cosiddetta “ipotesi base” è ottenuta modulando opportunamente il caso tipo dei lavoratori assunti prima del 31 dicembre 1995, assoggettati al regime misto e, in linea con il graduale passaggio al sistema contributivo, a partire dal 2040, il caso dei lavoratori assunti dopo il 31 dicembre 1995 per i quali invece il requisito minimo per il collocamento a riposo si presenta con tre anni di anticipo rispetto al pensionamento di vecchiaia.
Diversamente, nel caso di un lavoratore autonomo completamente assoggettato al sistema contributivo, la figura tipo di un soggetto che accede al pensionamento anticipato tre anni prima rispetto al requisito di vecchiaia e in presenza di un requisito contributivo minimo di 20 anni e a un importo di pensione non inferiore a 1.638,72 euro mensili nel 2026 non può essere considerata altrettanto rappresentativa. Infatti, nel caso di un lavoratore autonomo, dato il più basso livello di aliquota contributiva e di computo, l’accesso al pensionamento anticipato richiederebbe redditi da lavoro significativamente superiori alla retribuzione media per unità di lavoro dipendente, al fine di soddisfare il requisito pensionistico minimo. Considerando, inoltre, che il reddito medio imponibile di un lavoratore autonomo risulta notevolmente inferiore alla retribuzione lorda per unità di lavoro dipendente, ne consegue che l’accesso al pensionamento anticipato con un requisito di età inferiore di 3 anni a quello di vecchiaia rappresenta, per tale categoria di lavoratori, un’eventualità che presenta minori probabilità rispetto alle altre. Alla luce di quanto sopra esposto, le età di accesso al pensionamento, che configurano l’ipotesi base di un lavoratore autonomo, sono state assunte pari al requisito minimo di vecchiaia in tutti e tre i regimi, compreso il regime contributivo.
La prima riga della tabella 6.1 mostra l’evoluzione del tasso di sostituzione lordo della previdenza obbligatoria coerente con i requisiti di accesso al pensionamento dell’ipotesi base per un lavoratore dipendente del settore privato. Il raffronto temporale evidenzia gli effetti dell’applicazione graduale del sistema di calcolo contributivo e della revisione periodica dei coefficienti di trasformazione. Per il lavoro dipendente risulta evidenziata anche la riduzione del tasso di sostituzione nel passaggio dal pensionamento di vecchiaia del regime misto al pensionamento anticipato del regime contributivo, fra il 2030 e il 2040. Un lavoratore dipendente del settore privato, che nel 2010 avrebbe ottenuto una pensione pari al 73,6 per cento dell’ultima retribuzione, nel 2070 vedrà ridotta tale percentuale al 58,4 per cento, a parità di requisiti contributivi.
Nel caso di un lavoratore autonomo, la riduzione del tasso di sostituzione risulta assai più consistente per via della più bassa aliquota di computo prevista nel sistema contributivo. Nel periodo di previsione, il tasso di sostituzione subisce una contrazione di circa 25,4 punti percentuali, passando dal 72,1 per cento del 2010 al 54,9 per cento del 2020 per chiudere poi 46,8 per cento del 2070.
Rispetto all’ipotesi base descritta sopra, un supplemento informativo importante ai fini della valutazione dell’adeguatezza delle prestazioni del sistema pensionistico pubblico nel medio e lungo periodo consiste nell’analisi delle singole tipologie di accesso al pensionamento sulla base dei cosiddetti requisiti minimi.
In particolare, sono state individuate tre diverse tipologie di accesso al pensionamento: a) il pensionamento di vecchiaia con requisito contributivo parametrato all’evoluzione dell’età di pensionamento, b) il pensionamento anticipato, fino a tre anni, previsto nel regime contributivo e c) il pensionamento anticipato con il canale di sola anzianità contributiva, indipendente dall’età anagrafica.
Relativamente alla prima tipologia di accesso al pensionamento, l’età è stata posta uguale all’età pensionabile di vecchiaia prevista per ciascun anno del periodo di previsione. Ciò significa che l’età al pensionamento raggiunge i 70 anni e 3 mesi, nel 2070, partendo da 60 anni e 4 mesi delle donne e da 65 anni e 4 mesi degli uomini, (per gli autonomi, rispettivamente, 60 anni e 7 mesi e 65 anni e 7 mesi), nel 2010. L’anzianità contributiva è stata, invece, parametrata ai differenziali di età al pensionamento. In altri termini, si è ipotizzato che l’anzianità contributiva cresca gradualmente da 35 anni e 4 mesi (35 anni e 7 mesi per gli autonomi) a 40 anni e 3 mesi, nell’intero periodo di previsione, in coerenza con l’innalzamento dell’età di pensionamento. Ciò equivale ad assumere un’età di ingresso nel mercato del lavoro invariante nel tempo, pari a 30 anni per entrambi i sessi. Ovviamente, età di ingresso inferiori sono compatibili con i calcoli rappresentati nella misura in cui si assumono carriere discontinue con perdita di contribuzione corrispondente al periodo di anticipo rispetto alle età di ingresso indicate.
Vale, inoltre, precisare che il posticipo dell’età di ingresso nel mercato del lavoro (o, corrispondentemente, una maggiore discontinuità di carriera) non è riferito all’intera platea dei lavoratori, ma esclusivamente a quella parte che accede al pensionamento più tardi, in quanto non in condizione di usufruire dei canali di pensionamento anticipato. Sotto quest’aspetto, i lavoratori che iniziano l’attività lavorativa a età inferiori a quelle di ingresso ipotizzate per il pensionamento di vecchiaia hanno facoltà di accedere al pensionamento anticipato con un requisito di età inferiore.
I risultati mostrano che, nel caso di accesso al pensionamento di vecchiaia con i requisiti minimi di età e anzianità contributiva parametrata all’età, il tasso di sostituzione lordo risulta, alla fine del periodo di previsione, parzialmente inferiore a quello del 2010, attestandosi al 67,8 per cento, contro il 68,4 per cento (tabella 6.1). Nel confronto con il corrispondente valore dell’ipotesi base, esso risulta di 9,4 punti percentuali più alto. La differenza è attribuibile a un periodo di contribuzione prolungato e a un’età di pensionamento più elevata (70 anni e 3 mesi rispetto ai 67 anni e 6 mesi dell’ipotesi di base), a cui corrisponde un coefficiente di trasformazione maggiore. Diversamente, il tasso di sostituzione dei lavoratori autonomi raggiunge il 49,3 per cento al 2070 con una variazione positiva di 2,6 punti percentuali rispetto all’ipotesi base. Tale incremento consegue essenzialmente al requisito contributivo più alto di 2 anni e 3 mesi rispetto all’assunzione di un’anzianità contributiva fissa pari a 38 anni scontata nell’ipotesi di base.
L’accesso al pensionamento può avvenire a età significativamente inferiori a quelle previste per il pensionamento di vecchiaia purché si raggiungano requisiti contributivi o di importo pensionistico previsti dalla normativa. In particolare, il canale che permette il pensionamento con una età fino a 3 anni inferiore a quella di vecchiaia, purché in possesso di 20 anni di contribuzione e un importo di pensione non inferiore alla soglia prevista dalla normativa vigente, riguarda solo i soggetti iscritti in data successiva al 31 dicembre 1995 e quindi non trova applicazione nella parte iniziale del periodo di previsione. I risultati mostrano che, per un lavoratore dipendente che si colloca a riposo sulla base del regime contributivo con 3 anni di anticipo rispetto al pensionamento di vecchiaia, i tassi di sostituzione si allineano gradualmente a quelli dell’ipotesi base, con differenze riconducibili alla diversa anzianità contributiva considerata nei due scenari. Occorre, tuttavia, rilevare che coloro che possono accedere al pensionamento anticipato, essendo selezionati sulla base dell’importo di pensione maturato, vantano livelli contributivi e, quindi, pensionistici mediamente più elevati anche in presenza di coefficienti di trasformazione più bassi.
Con riferimento al lavoro autonomo, invece, i valori risultano sensibilmente inferiori a quelli dell’ipotesi base in tutto l’orizzonte di previsione, in quanto riferiti a un’età e a un’anzianità contributiva più basse. Tuttavia, come già rilevato in precedenza, l’accesso al pensionamento anticipato tramite il suddetto canale richiederebbe livelli di reddito da lavoro autonomo notevolmente superiori a quelli dell’ipotesi base (retribuzione lorda per unità di lavoro dipendente) in ragione della più bassa aliquota contributiva, rispetto al lavoro dipendente. Pertanto, i valori prospettati sono puramente indicativi e, in ogni caso, da riferirsi a casi marginali con livelli reddituali superiori alla retribuzione lorda per unità di lavoro dipendente.
Infine, risulta interessante analizzare i tassi di sostituzione conseguiti nell’ipotesi di accesso al pensionamento anticipato con il solo canale di anzianità, il quale non prevede alcun limite minimo di età, ma solo la maturazione di un requisito minimo di contribuzione. Nel 2018, per effetto degli incrementi previsti e dell’adeguamento automatico, il requisito contributivo è pari a 42 anni e 10 mesi per gli uomini e a 41 anni e 10 mesi per le donne. Le misure introdotte con il decreto-legge n. 4 del 2019 e successivamente modificate dalla legge di bilancio 2024 incluse nell’analisi in oggetto hanno stabilito che, per il canale di pensionamento anticipato indipendente dall’età anagrafica, il requisito di anzianità contributiva necessario per accedere al pensionamento, per il periodo 2019-2024, non venga adeguato alle variazioni dell’aspettativa di vita e rimanga costante al livello previsto per il 2018. Al contempo, dal 2019, è stato introdotto un posticipo di tre mesi della prima decorrenza utile dei trattamenti pensionistici dalla data di maturazione dei requisiti.
Per questo canale di pensionamento, le età di ingresso nel mercato del lavoro sono state ipotizzate tali da consentire il collocamento a riposo a età inferiori a quelle previste per gli altri canali di uscita. In particolare, sempre nell’ipotesi di carriere ininterrotte, è stata prevista un’età di ingresso di 19 anni sia per gli uomini sia per le donne. Sotto tali ipotesi, il calcolo dei tassi di sostituzione evidenzia valori significativamente più alti, rispetto a quelli dell’ipotesi base, con uno scarto che, alla fine del periodo di previsione, è di 7,2 punti percentuali, per i lavoratori dipendenti, mentre per i lavoratori autonomi lo scarto tra i due scenari è di circa 1 punto percentuale. Le suddette differenze si riducono, rispettivamente, a 4 punti percentuali per le lavoratrici dipendenti mentre si ottiene, per le lavoratrici autonome, in ragione dell’anzianità contributiva e dell’età di pensionamento inferiore di un anno, una variazione negativa di 1,4 punti percentuali.
Dall’analisi complessiva dei valori riportati nella tabella 6.1, emerge che, nel caso del lavoro dipendente, il livello del tasso di sostituzione calcolato nell’ipotesi base risulta più elevato in conseguenza della maggiore anzianità contributiva rispetto a quello conseguito a regime con i requisiti stabiliti dalla normativa vigente per il pensionamento anticipato, previsto per i soli lavoratori assoggettati al regime contributivo. Per i lavoratori autonomi, quest’ultimo canale prevede tassi di sostituzione di circa 4,8 punti percentuali inferiori all’ipotesi base nella parte finale del periodo di previsione, per via della minore anzianità contributiva e della più bassa età al pensionamento.
Nel frattempo il deficit 2025 si conferma al 3,1% e gela le speranze del Governo per una uscita anticipata dalla procedura UE per disavanzi eccessivi, il che colloca ad alto rischio le nuove spese per l’energia e la difesa!
Altre Notizie della sezione
Aggiornato lo Statuto del Fondo Pensione Fonte
23 Settembre 2026A partire dal 28 luglio 2026, sono entrate in vigore le modifiche apportate allo Statuto del Fondo Pensione Complementare per i dipendenti da aziende del terziario (commercio, turismo e servizi) (Cod. CNEL H011 - H04Z - H052 - H05Y)
Cadiprof: ancora aperti i termini per il contributo salute psicologica.
22 Settembre 2026È possibile presentare la domanda per il sostegno destinato agli iscritti e ai figli per le spese sostenute in psicoterapia (Cod. Cnel H442).

Inarcassa lancia il video ‘Il tuo futuro, il nostro presente’
22 Settembre 2026La campagna dell'Ente di ingegneri-architetti mette al centro il lavoro tecnico.