Cassa Forense: ricalcolo tetti e nuove aliquote dal 2027
La Manovra ridetermina gli scaglioni retroattivi, chiede contributi senza sanzioni entro sei mesi e riduce le aliquote pensionistiche.
Le norme prevedono che la Cassa nazionale di previdenza e assistenza forense ridetermini il tetto reddituale di cui all’articolo 10, comma 1, lettera a), della legge n. 576 del 1980, applicando l’indice ISTAT del 1980, con decorrenza dallo stesso anno fino al valore relativo all’anno 2020, nonché, con le medesime regole di rivalutazione, gli scaglioni di reddito fino all’anno 2025 per la determinazione delle aliquote di rendimento relative alla prima e seconda quota di pensione in base alla normativa in vigore fino al 2007. La maggiore contribuzione dovuta è richiesta nei limiti della prescrizione, senza applicazione di sanzioni e interessi, e deve essere corrisposta integralmente, a pena di decadenza, entro sei mesi dalla comunicazione della Cassa Forense. La comunicazione viene trasmessa da Cassa Forense agli interessati entro e non oltre il termine del 31 maggio 2027 (comma 1).
A partire dalle pensioni con decorrenza nel 2027, l’aliquota di rendimento del reddito medio pensionabile per ogni anno di effettiva iscrizione e contribuzione, relativa alla prima e seconda quota di pensione in base alla normativa in vigore fino al 2007 è pari all’1,75 per cento. Se la media dei redditi è superiore a euro 59.700,00, la percentuale di cui al primo periodo è ridotta nella misura di:
– 1,50 per cento per lo scaglione di reddito da euro 59.700,01 a euro 89.800,00 [comma 2, lettera a)];
– 1,30 per cento per lo scaglione di reddito da euro 89.800,01 a euro 104.400,00 [comma 2, lettera b)];
– 1,15 per cento per lo scaglione di reddito da euro 104.400,01 al tetto reddituale pari a euro 131.800,00 [comma 2, lettera c)].
Gli scaglioni sono rivalutati anno per anno secondo la disciplina prevista dal Regolamento unico della previdenza forense (comma 3).
La Cassa nazionale di previdenza e assistenza forense conseguentemente ridetermina i trattamenti pensionistici, nei limiti del termine prescrizionale di dieci anni dal provvedimento di concessione della pensione, applicando i criteri di cui al comma 1 e con riferimento alla maggiore contribuzione dovuta ed effettivamente versata. I ratei di pensione già maturati sono pagati nei limiti della prescrizione (comma 4).
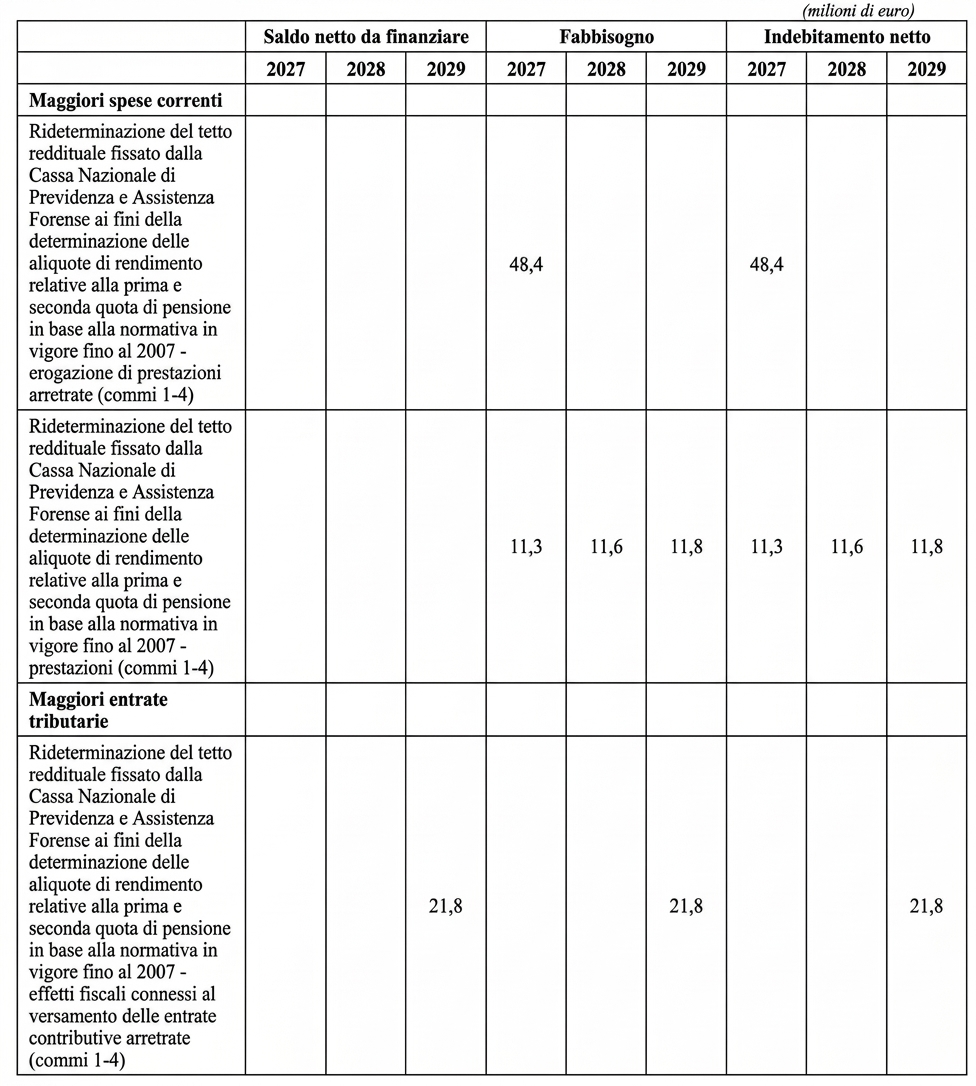
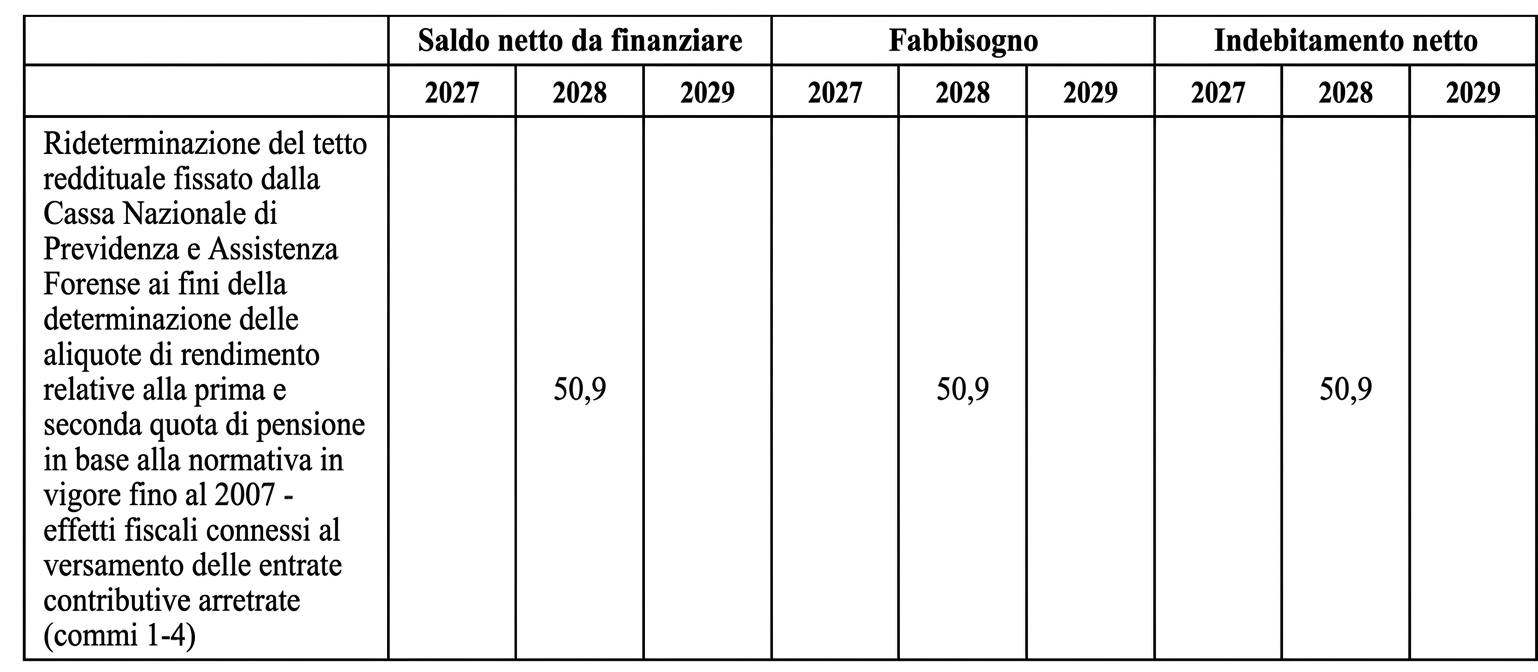
Il prospetto riepilogativo ascrive alle norme i seguenti effetti sui saldi di finanza pubblica:
La relazione tecnica afferma che, con riferimento alla disposizione in esame, recenti sentenze della Corte di Cassazione hanno stabilito che la Cassa Forense, in sede di prima applicazione della legge n. 576 del 1980, sia incorsa in un errore nell’individuazione del tasso medio annuo di variazione dell’Indice dei prezzi al consumo per le famiglie di operai e impiegati da utilizzare ai fini della rivalutazione, delle pensioni vigenti, dei tetti reddituali, degli scaglioni pensionistici.
La Cassa Forense ha, pertanto, utilizzato nel tempo valori non corretti di tetto reddituale (anche contributivo) e scaglioni di reddito ai fini del calcolo delle pensioni retributive, approvati con decreti ministeriali in valore inferiore rispetto al meccanismo individuato dalla Corte di Cassazione, determinando importi di pensione e di contribuzione inferiori a quanto dovuto.
La Corte di Cassazione ha, tuttavia, anche stabilito che, ai fini della misura della pensione, non si possa tenere conto di redditi su cui non è più possibile versare contribuzione perché decorsi i termini di prescrizione decennale.
La norma prevede che, a partire dai trattamenti previdenziali con decorrenza nell’anno 2027, il tetto reddituale e gli scaglioni su cui applicare le aliquote di rendimento per il calcolo della pensione vengano sganciati dal meccanismo di rivalutazione, ma siano comunque pari a quelli deliberati dalla Cassa Forense nell’anno 2026 e successivamente rivalutati.
In virtù dell’applicazione della disposizione, in via prudenziale, a una platea pari al 60 per cento degli interessati a partire dall’anno 2027, si avrebbero gli effetti finanziari riportati nella tabella seguente.
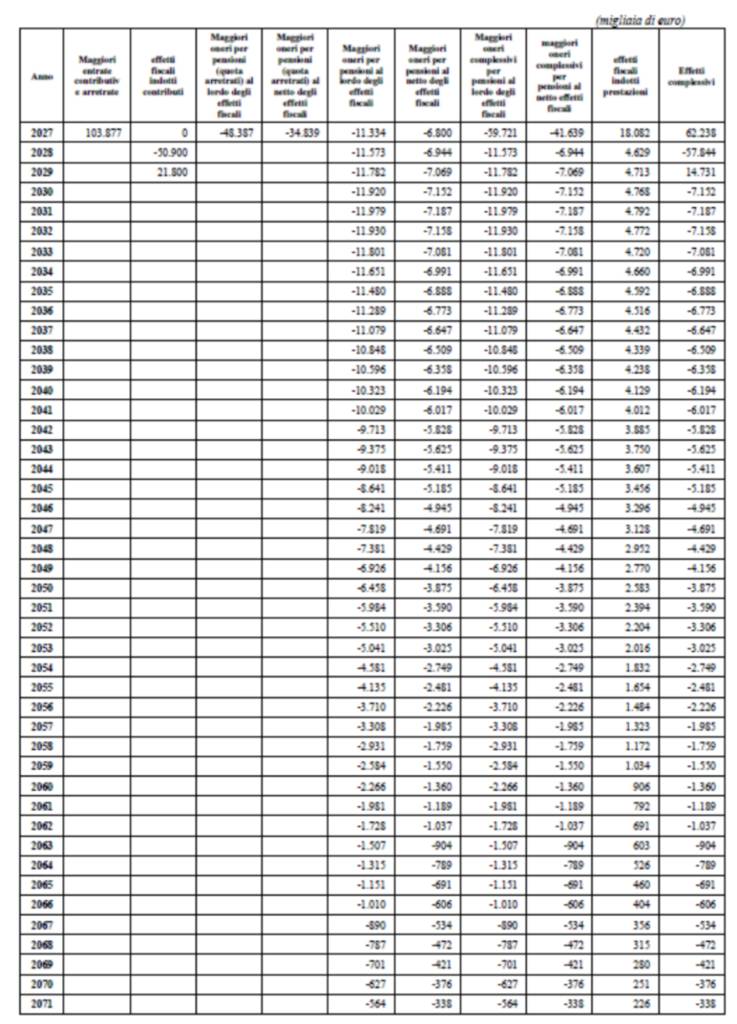
In merito ai profili di quantificazione, si evidenzia che le disposizioni prevedono che la Cassa nazionale di previdenza e assistenza forense ridetermini il tetto reddituale di cui all’articolo 10, comma 1, lettera a), della legge n. 576 del 1980, applicando l’indice ISTAT del 1980, con decorrenza dallo stesso anno fino al valore relativo all’anno 2020, nonché, con le medesime regole di rivalutazione, gli scaglioni di reddito fino all’anno 2025 per la determinazione delle aliquote di rendimento relative alla prima e seconda quota di pensione in base alla normativa in vigore fino al 2007. La maggiore contribuzione dovuta è richiesta nei limiti della prescrizione, senza applicazione di sanzioni e interessi. Viene altresì disposto che, a partire dalle pensioni con decorrenza nel 2027, l’aliquota di rendimento del reddito medio pensionabile per ogni anno di effettiva iscrizione e contribuzione, relativa alla prima e seconda quota di pensione in base alla normativa in vigore fino al 2007 sia pari all’1,75 per cento, prevedendo specifici scaglioni di riduzione di tale aliquota in base all’importo di reddito considerato.
La relazione tecnica considera effetti finanziari di maggiori oneri derivanti dall’erogazione degli importi pensionistici arretrati nonché dall’incremento dei ratei a decorrere dal 2027, parzialmente compensati da effetti fiscali positivi. Maggior gettito contributivo deriva invece dal pagamento di contributi arretrati, parzialmente compensato da effetti fiscali di segno inverso.
Al riguardo, si osserva che la relazione tecnica non fornisce dati ed elementi sufficienti a verificare la quantificazione degli effetti finanziari, con particolare riferimento al numero dei soggetti interessati, agli importi medi e alle aliquote fiscali e contributive utilizzate. Andrebbero inoltre chiariti i criteri sottostanti all’ipotesi di applicazione della disciplina al 60 per cento degli interessati, nonché le modalità con cui si è tenuto conto dei termini di prescrizione nella determinazione dei contributi arretrati e delle maggiori prestazioni pensionistiche. Ulteriori chiarimenti appaiono necessari in merito alla quantificazione e alla distribuzione temporale degli effetti fiscali connessi al versamento dei contributi arretrati.
Si osserva altresì che gli oneri previdenziali e le maggiori entrate contributive sono imputati nel prospetto riepilogativo ai soli saldi di fabbisogno e indebitamento netto, trattandosi di effetti finanziari riferiti alla Cassa Forense, ente previdenziale privatizzato incluso nell’elenco ISTAT delle amministrazioni pubbliche. Su tale aspetto non si formulano osservazioni. Andrebbero tuttavia forniti elementi di valutazione in merito alla sostenibilità degli oneri derivanti dalle disposizioni in esame rispetto agli equilibri finanziari e attuariali della Cassa, anche considerando il carattere permanente dell’incremento delle prestazioni pensionistiche a fronte di maggiori entrate contributive concentrate nel 2027.”
(Legge di bilancio 2027, novembre 2026)
Chi dovrà fornire i chiarimenti?
Chi ha fatto la proposta.
Cassa Forense?
Altre Notizie della sezione
Casse, patrimonio senza regole
19 Novembre 2026Gestiti 136,8 miliardi di contributi obbligatori senza una disciplina cogente attesa dal 2011.
Cassa commercialisti, 1,1 miliardi di nuovi investimenti
19 Novembre 2026Nel 2027 iscritti a quota 74.559 e rapporto attivi-pensionati a 4,7. Welfare da 47,5 milioni e 5 milioni per i tirocini.
Casse, appalti senza regole
18 Novembre 2026La Covip certifica l’elusione del Codice: gestori scelti senza le procedure previste. Chi vigila?