Le elezioni per il rinnovo del comitato dei delegati in Cassa Forense
Il periodo delle operazioni di voto, articolato in cinque giorni feriali consecutivi, è stato fissato dal 5 ottobre al 9 ottobre 2026.
In evidenza

Invito i Colleghi a votare candidati in possesso di specifica competenza “nelle materie economiche, statistiche e giuridiche”, perché gli esperti in diritto della navigazione non servono al futuro di Cassa Forense.
I Distretti di Corte di Appello con il maggior numero di iscritti sono: Milano, Roma e Napoli.
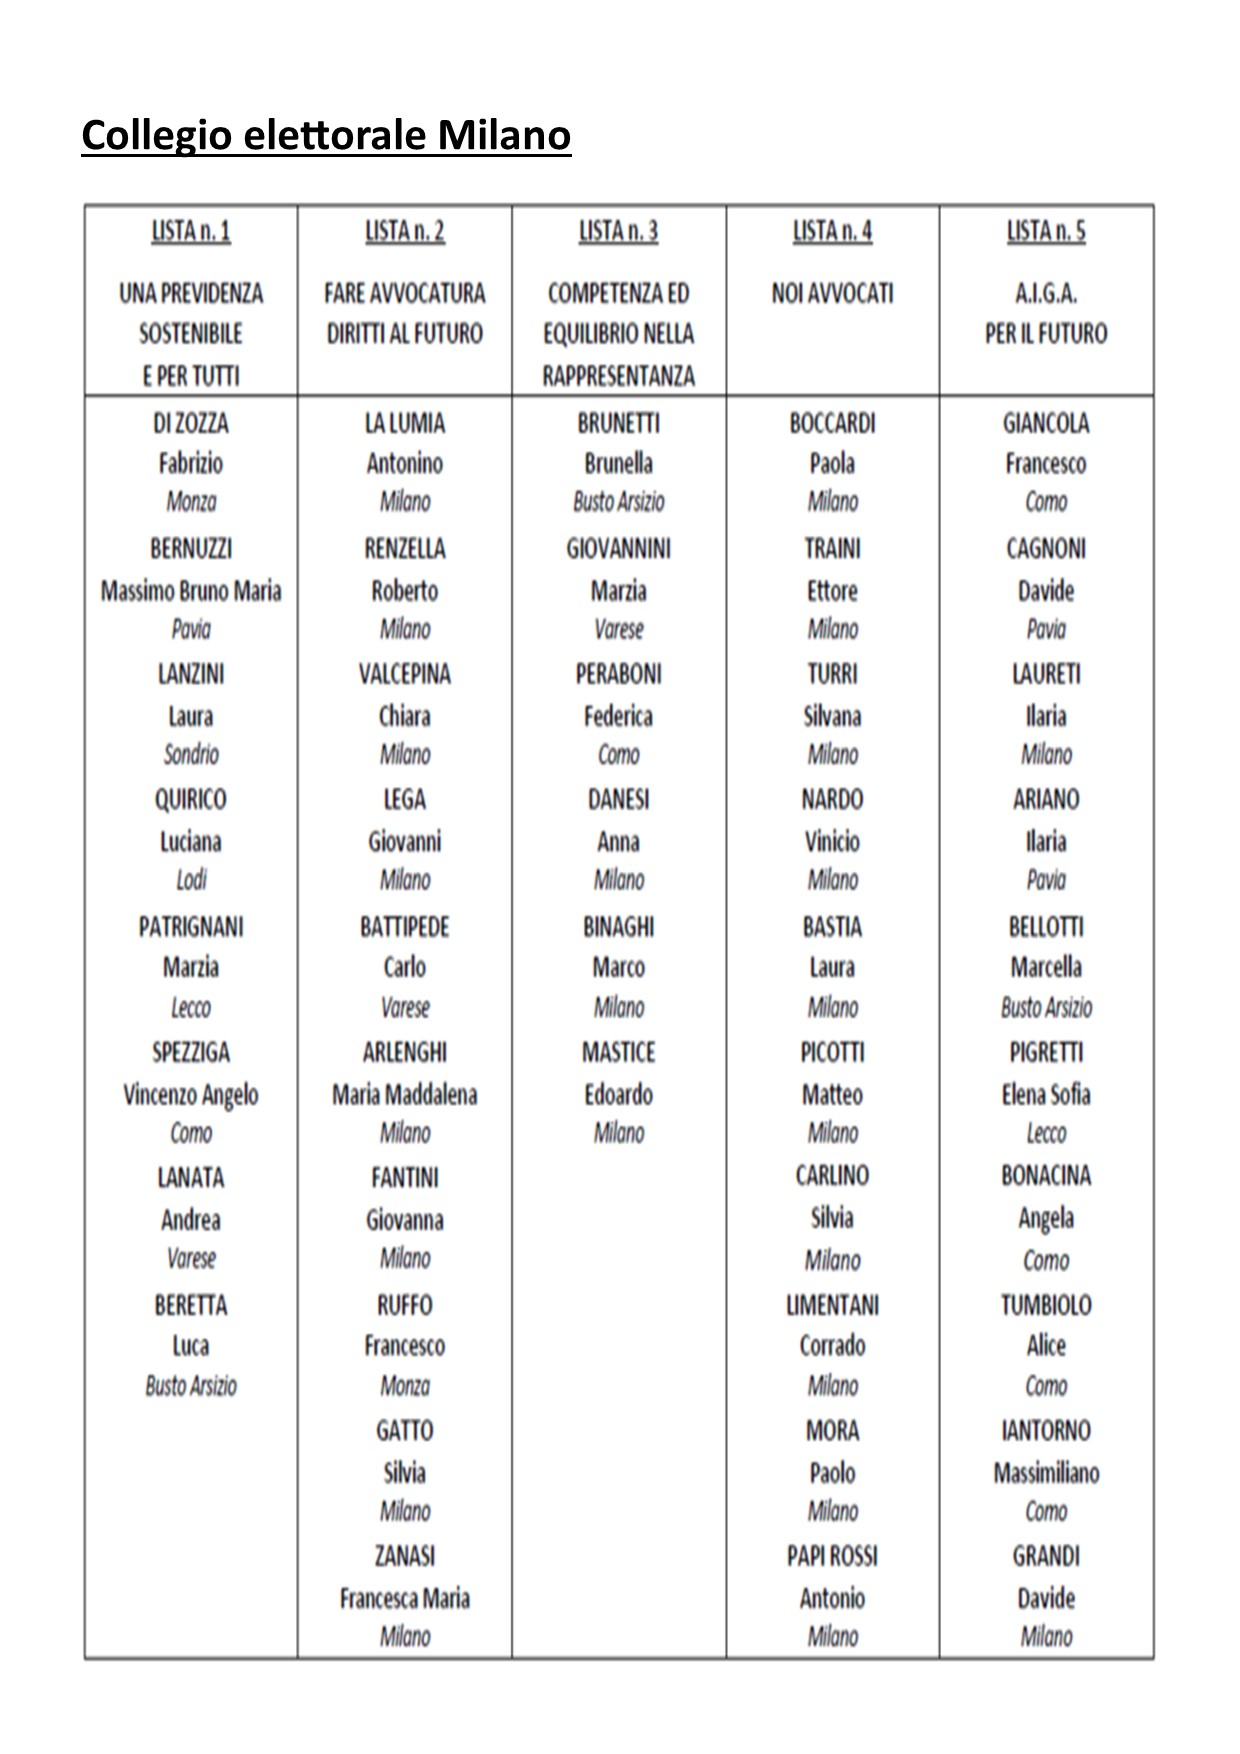
Queste le liste che sono state presentate e ammesse nei termini, aggiungo anche quella di Trento come espressione dei Distretti più piccoli.
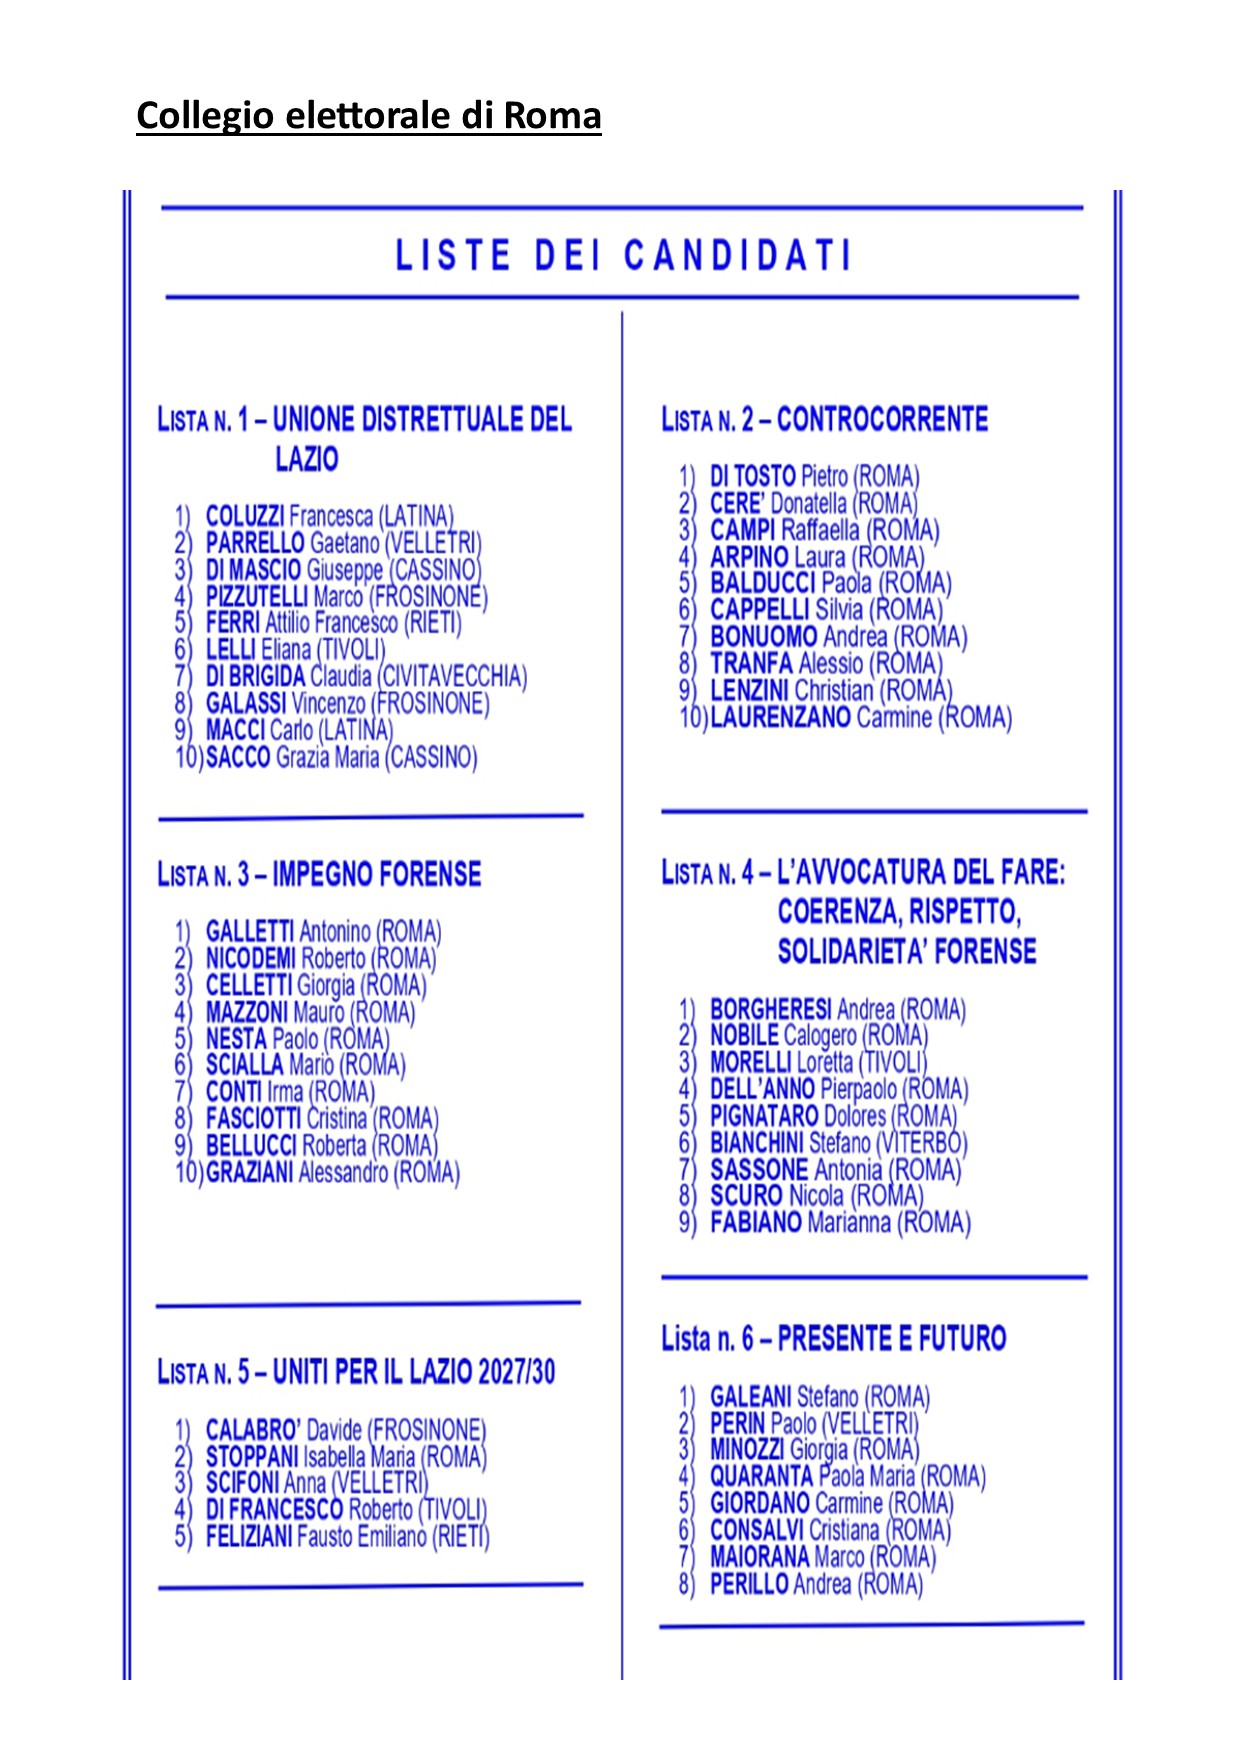
Collegio elettorale di Napoli
Lista n. 1 “INSIEME PER L’AVVOCATURA”
Iacomino Giacomo
Tuccillo Luigi
Gallozzi Michele
Fera Giuseppe
Napolitano Sonia
Mondola Anna
Cesaro Rosa
Valentino Antonio
Foreste Carmine
Lista n. 2 “DIRITTO AL FUTURO”
Piccolo Mario
Carbone Mariachiara
Albano Raffaele
Cestaro Vincenzo Adelchi
D’Angelo Veronica
Ferrara Francesco Maria
Giugliano Veronica
Vitone Nunzia
Volpe Gabriele
Lista n. 3 “SOLIDARIETA’ FORENSE”
Santurelli Vincenzo
Fabiano Roberto
Famiglietti Antonio
Festa Elvira
Argenio Anna
Lieto Vincenzo
Lista n. 4 “PREVIDENZA EQUA E SOSTENIBILE”
Per una Cassa Forense che non escluda nessuno e per un’Avvocatura in grado di sostenere la sua Previdenza
Liguoro Luisa
Sabbia Mario
Coviello Daniela
Esposito Emanuela
Formisano Maria
Marulli Enrico
Passaro Pietro
Ulacco Luigi
Lista n. 5 “DIGNITA’ FORENSE
Manna Patrizia
Verrillo Ugo
Lista n. 7 “Il NOSTRO DOMANI”
Landolfo Giuseppe
Fusco Maria Chiara
Carini Giovanni
Altamura Pasquale
Ferrara Antonio
Molino Anna
Sepe Teresa
Villani Davide
Napolitano Giuseppe
Lista n. 8 “FARE AVVOCATURA”
Lauro Gianluca
Cecere Rosa
Sifo Sabrina
Chianese Maria Vincenza
Castaldo Francesco
Schiattarella Barbara
Di Lorenzo Pasquale
Schiavone Sebastiano
Costanzo Giulio
Collegio elettorale di Trento
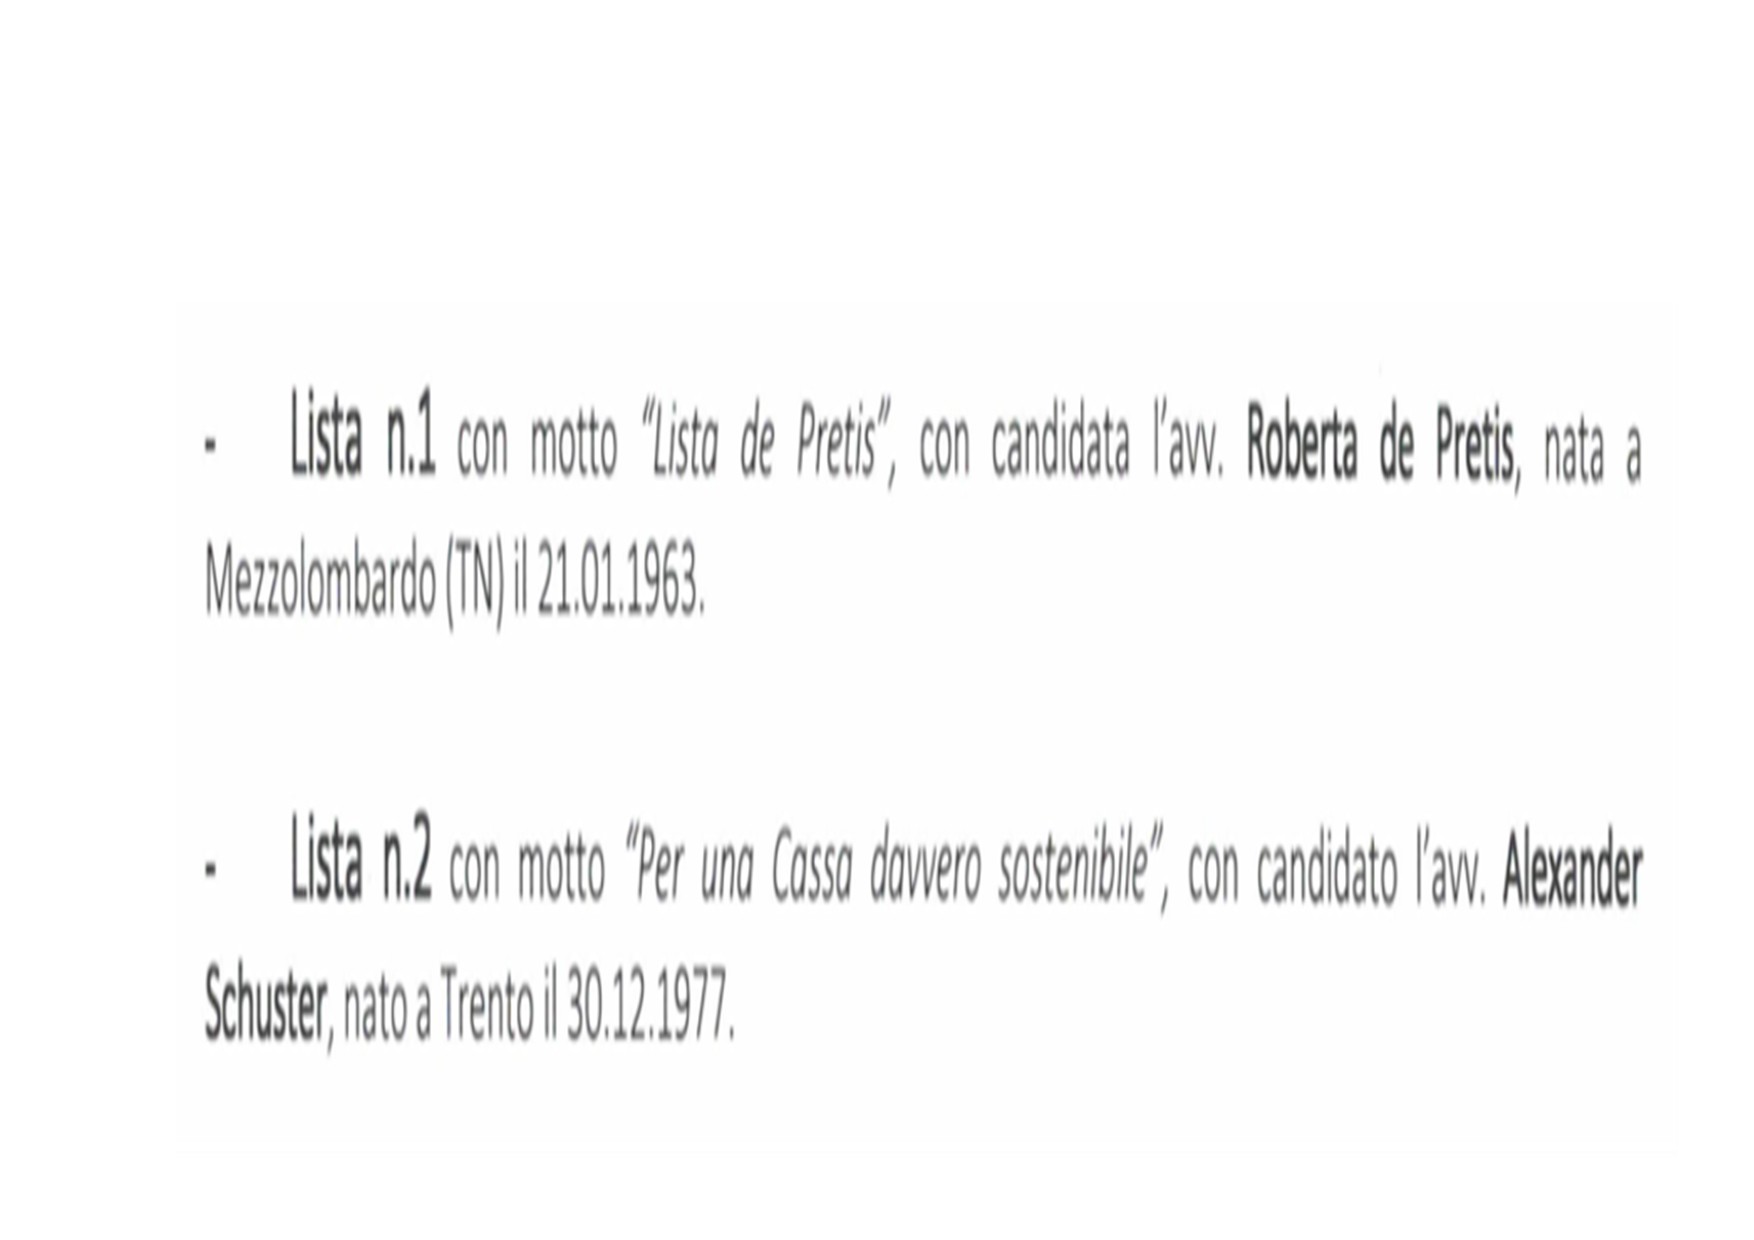
Tra i loghi indicati, “il nostro domani” mi sembra il più appropriato perché la previdenza è l’arte di pensare alle pensioni delle future generazioni!
Sui siti istituzionali di ciascun COA, comunque, si trovano le liste ammesse al voto, con i nomi dei candidati, da ritenersi qui riproposte.
Il primo compito che occuperà il nuovo Comitato dei Delegati sarà quello di nominare 5 nuovi amministratori e di dare attuazione alle direttive dei Ministeri vigilanti relativamente all’approvazione della riforma della previdenza forense, entrata in vigore il 1° gennaio 2025 e che qui trascrivo, in particolare sotto il profilo della sostenibilità e della adeguatezza delle prestazioni:
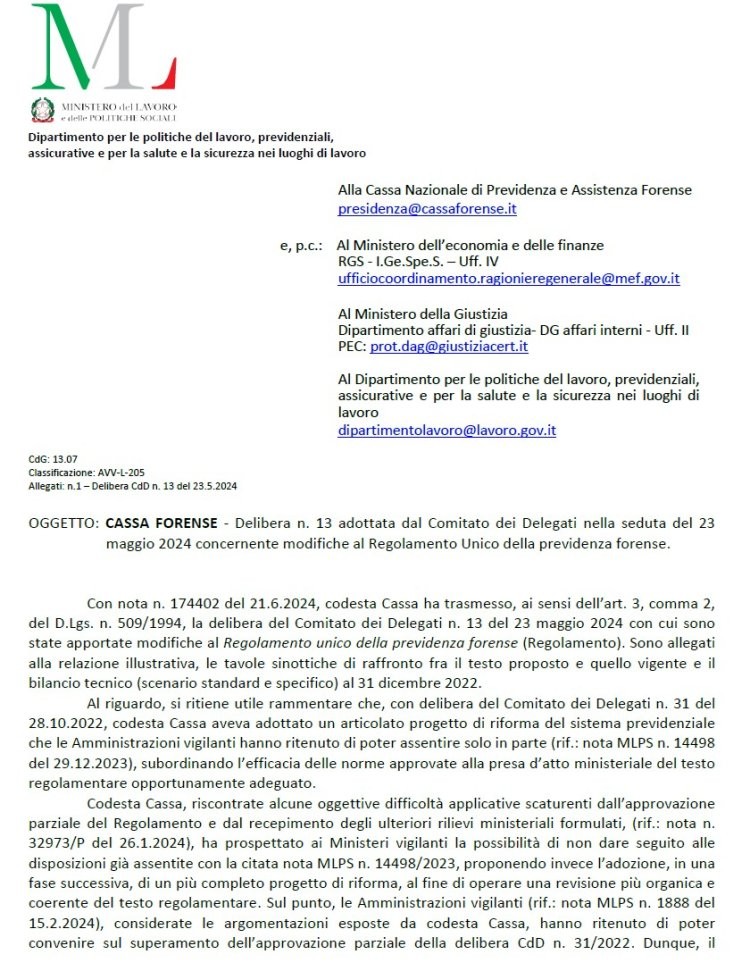
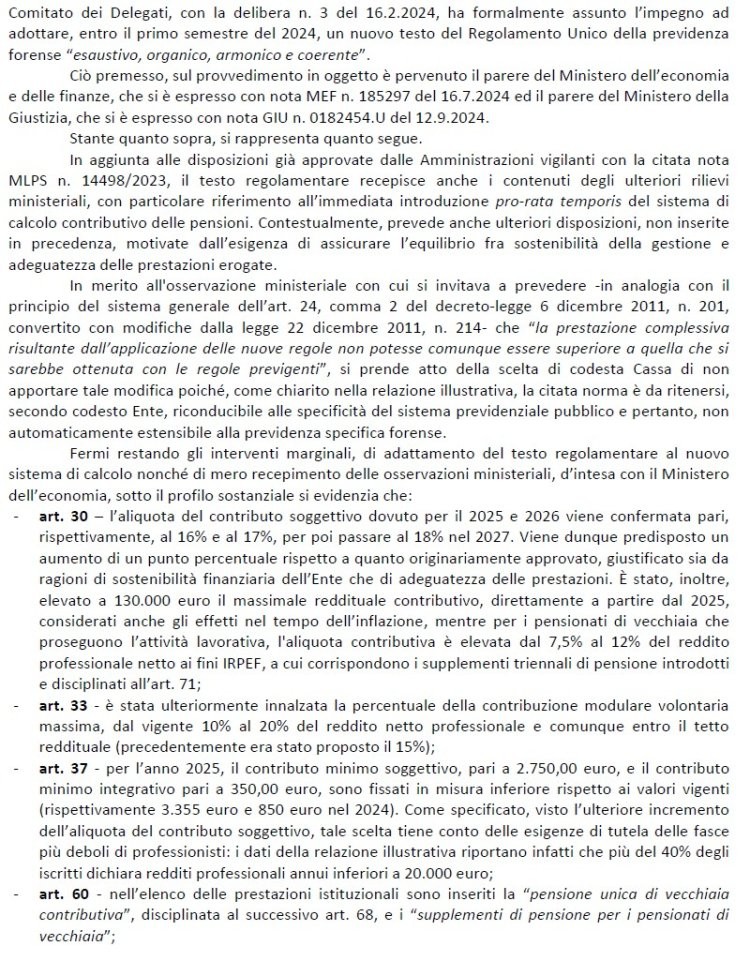
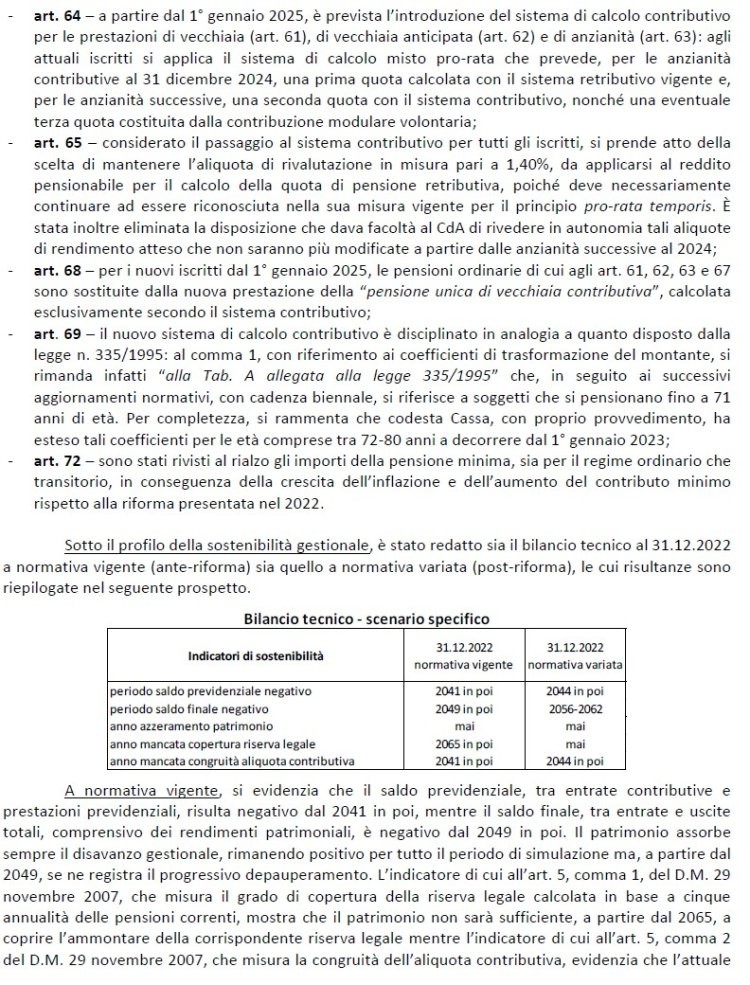
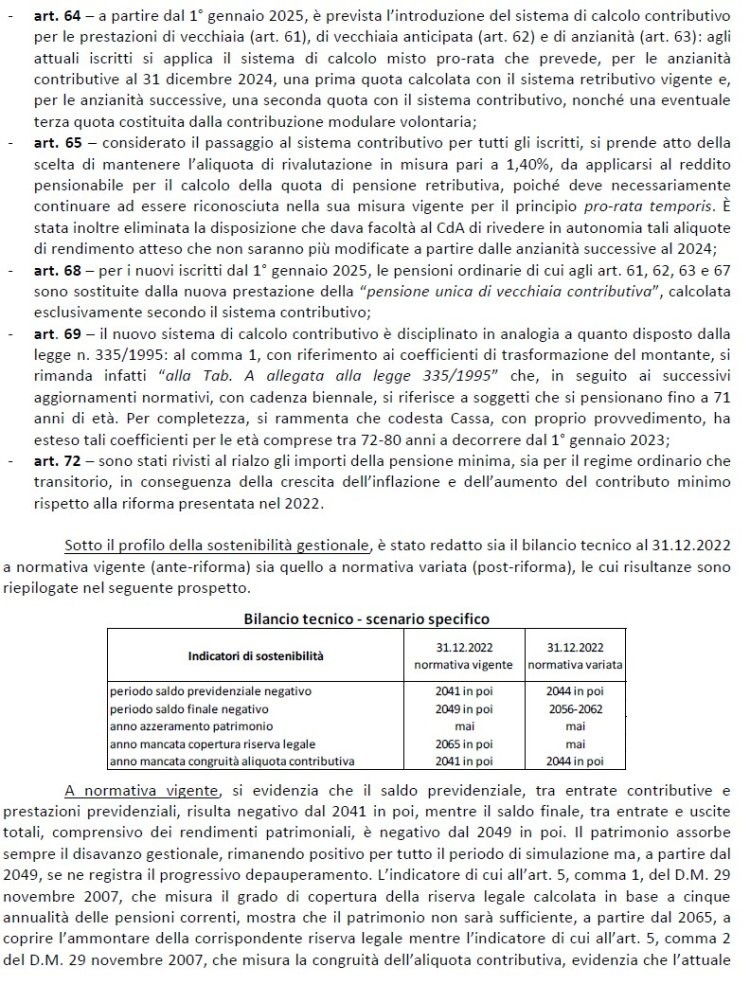
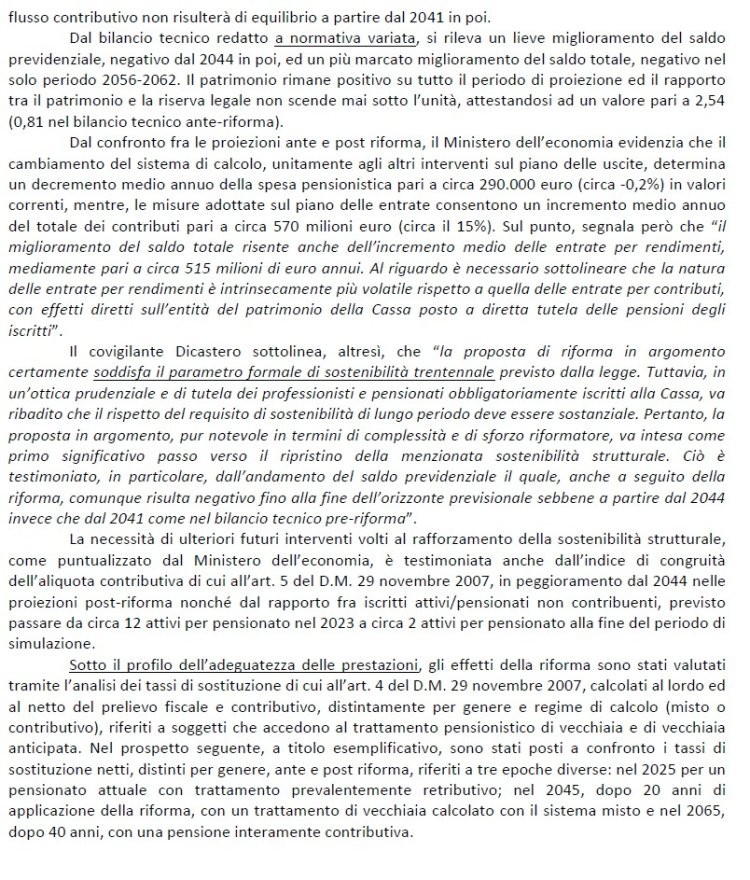
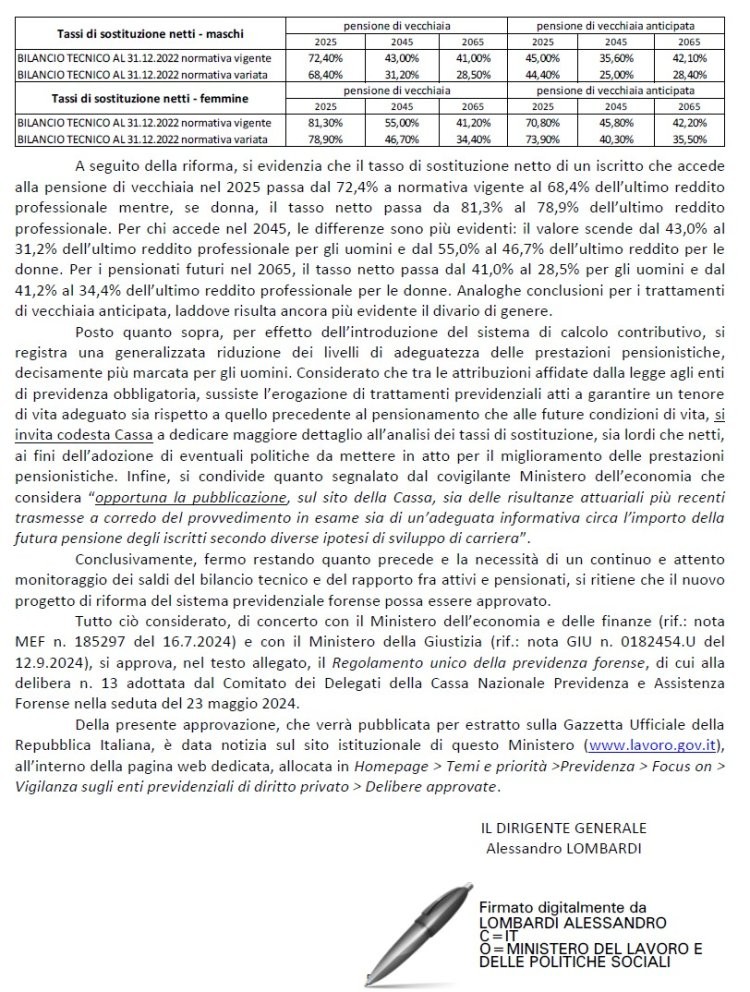
lettera mai pubblicata da Cassa Forense, dando poi attuazione, per quanto di competenza, a quanto suggerito dalla Commissione bicamerale di controllo sugli Enti previdenziali per la quale:
“Mancano, ad oggi, previsioni normative in tema di requisiti di onorabilità, di professionalità e di indipendenza nonché in materia di meccanismi elettorali, di numero e di durata dei mandati. In particolare, l’appartenenza degli organi di vertice delle Casse alle specifiche professioni cui sono legati i singoli enti può comportare in determinati casi l’assenza di una formazione professionale specifica nelle materie economiche, statistiche e giuridiche, presupposto necessario per l’efficace espletamento dell’incarico secondo professionalità, competenza e correttezza. Sembrerebbe, pertanto, opportuno introdurre regole più chiare e stringenti, prevedendo un necessario “bilanciamento” tra vincoli alle politiche di investimento delle Casse (si è in attesa dal 2012 del decreto MEF sugli investimenti) e l’adeguatezza della corporate governance degli Enti. La frammentazione esistente fra le diverse strutture di governo societario e gli eterogenei regimi contributivi andrebbe ridotta, e per rendere più omogeneo il primo pilastro fornito dalle Casse professionali e anche per favorire possibili forme di aggregazione.
- Dall’analisi delle strutture organizzative, ed in particolar modo degli uffici/strutture che si occupano delle attività di gestione e di controllo degli investimenti, emerge che, a livello aggregato, le Casse impiegano mediamente 11 risorse umane nell’Area Patrimonio (pari al 10 per cento della dotazione complessiva di personale). In termini di Asset Under Management (AUM), dalle analisi svolte – sempre a livello aggregato – emerge che le 11 risorse umane gestiscono/monitorano, a livello di singola risorsa umana, investimenti pari in media a circa 0,54 miliardi di euro. Tale aspetto pone profili di attenzione circa l’effettiva capacità dell’Ente di monitorare in maniera efficace ed efficiente il portafoglio investimenti riuscendo, pertanto, ad ottimizzare il binomio rischio-rendimenti.
- Nell’attività di investimento delle Casse si registra un forte coinvolgimento degli advisor. Tale coinvolgimento, dovrebbe peraltro supportare le Casse nella definizione di politiche di investimento che tengano conto delle differenti specificità delle platee di riferimento, che pure esistono, essendo correlate a diverse categorie di professionisti. Tuttavia dall’indagine è emersa una certa omogeneità delle politiche di investimento, che sembra quindi non essere in linea con tale premessa. Inoltre, nella comparazione delle politiche di investimento delle diverse Casse, si è riscontrata l’assenza (cfr. grafici a pag. 60 e 61) di una diretta relazione tra rischi e rendimenti. Inoltre, nel periodo considerato risulta che la sommatoria dei saldi previdenziali e assistenziali (pari a 21,89 miliardi di euro) è prossima alla sommatoria dei risultati di esercizio (pari a 21,92 miliardi di euro). In conclusione, sembrerebbe opportuno rafforzare quantitativamente e qualitativamente le strutture interne delle Casse nonché la “robustezza” delle procedure secondo le quali le Casse interagiscono con gli advisor, al fine di gestire il rischio di eccessivo “affidamento”.
- Dall’analisi dell’informativa contabile delle Casse emergono significativi profili di attenzione sulle seguenti aree: i) gestione del portafoglio immobiliare (bassa redditività) e crediti verso inquilini (morosità); ii) crediti contributivi nei confronti degli iscritti (stock significativo), meccanismi di recupero e mancata iscrizione di adeguati fondi di svalutazione crediti; iii) spese sostenute per il contenzioso (rischio di antieconomicità del giudizio promosso); iv) componenti di costo degli strumenti finanziari acquistati. In materia, si dovrebbe semplificare e razionalizzare il sistema dei controlli attualmente in essere al fine di armonizzare la vigilanza ed evitare duplicazioni di attività, dispersione di dati e sovrapposizione di scadenze.
- Dall’indagine è emersa la presenza di OICR dedicati alla singola Cassa (sottoscrittore al 100 per cento) nonché la presenza di un asset manager (controllato al 100 per cento) all’interno di una Cassa. Ciò solleva profili di attenzione sulla complessiva operatività di tali intermediari/strumenti, soprattutto con riferimento ai costi, agli aspetti remunerativi del management e alla gestione di possibili conflitti di interesse. Riflessioni ulteriori e in termini più generali, meriterebbero poi i “compensi” (gettoni di presenza) percepiti dai soggetti (frequentemente i componenti del Consiglio dei delegati/C.d.A.) indicati dagli Enti per la partecipazione negli Advisory board/comitati consultivi degli OICR Alternativi.
- Con specifico riferimento ai Bilanci tecnici, si registrano “ritardi” di circa un anno tra la loro redazione/approvazione e il relativo periodo di riferimento. Ciò determina che le elaborazioni effettuate e le proiezioni contenute nei Bilanci tecnici, e disponibili, tempo per tempo, hanno un gap temporale di circa quattro anni rispetto all’effettivo andamento/situazione degli iscritti/pensionati (per ogni categoria di riferimento). Sarebbe necessario ridurre tale gap temporale e incentivare la predisposizione di Bilanci tecnici specifici (oltre che standard). Documenti, quest’ultimi, fondamentali per definire l’ALM, da cui poi discendono l’AAS e l’AAT.
- Gli investimenti in OICVM nonché in OICR Alternativi sono realizzati in maniera molto significativa attraverso l’utilizzo di strumenti finanziari di diritto estero. Occorre riflettere sia sulle “effettive” differenze in termini di rapporto rischio/rendimento tra gli strumenti nazionali e non nazionali sia sulla “capacità” dell’industria dell’asset management nazionale di far fronte e assistere le esigenze di investimento di investitori istituzionali come le Casse previdenziali.
- Sugli aspetti contabili, un controllo esterno al quale sono sottoposti gli Enti previdenziali privati è quello svolto dalle società di revisione che certificano la corretta redazione delle scritture contabili di rendicontazione (art. 2, comma 3, del d.lgs. n. 509/1994). In materia, sarebbe opportuno estendere agli enti di previdenza l’applicazione delle più stringenti disposizioni previste dal d.lgs. n. 39/2010 in materia di “revisione legale” in linea con quanto già previsto per le associazioni e le fondazioni del Terzo settore.”
(Fonte: Relazione conclusiva Bicamerale di controllo sugli enti previdenziali del 12 giugno 2025).
Suggerisco poi l’applicazione del codice degli appalti anche negli investimenti finanziari, a scanso di responsabilità civili e contabili.
In ragione delle finalità pubbliche perseguite, le Casse sono state qualificate dalla giurisprudenza amministrativa (ex multis Cons. Stato sent. n. 182/2006) come organismi di diritto pubblico in quanto sottoposte alla vigilanza ministeriale, sono soggette al controllo e alla giurisdizione della Corte dei Conti (ex multis SS.UU. ordinanza n. 7645/2020) oltre che, ovviamente, alla giurisdizione del giudice amministrativo.
Al riguardo il Tar Lazio ritiene che quest’ultima non possa né debba intendersi limitata al sindacato sui poteri ministeriali di vigilanza, bensì estesa a tutte le vicende contenziose aventi a oggetto, come nella fattispecie in scrutinio, attività di interesse e rilievo pubblicistico, qual è la corretta applicazione dei principi generali di cui agli artt. 1, 2 e 3 del Codice dei contratti pubblici.
Così anche il parere del Consiglio di Stato: https://www.mefop.it/cms/doc/29457/parere-cds-8-aprile-2025-n-328.pdf
Mi auguro Delegati consapevoli della delicatezza del compito che assumeranno!
Altre Notizie della sezione
Ente di mutua assistenza dei professionisti
14 Settembre 2026Cassaniti vicepresidente, al vertice dell'Epap, sarà il numero due di Luciano nell'Emapi.

Professionisti, salute mentale e pensioni: il nodo dell’invalidità
11 Settembre 2026Pochi dati e stigma frenano la comprensione del fenomeno in Europa.

Solidità e adeguatezza delle pensioni
11 Settembre 2026Incontro dei vertici Epap con il Ministero del Lavoro.